الفواتير الإلكترونية والأرشفة الرقمية: كيف تنظم أعمال شركتك في سوريا؟
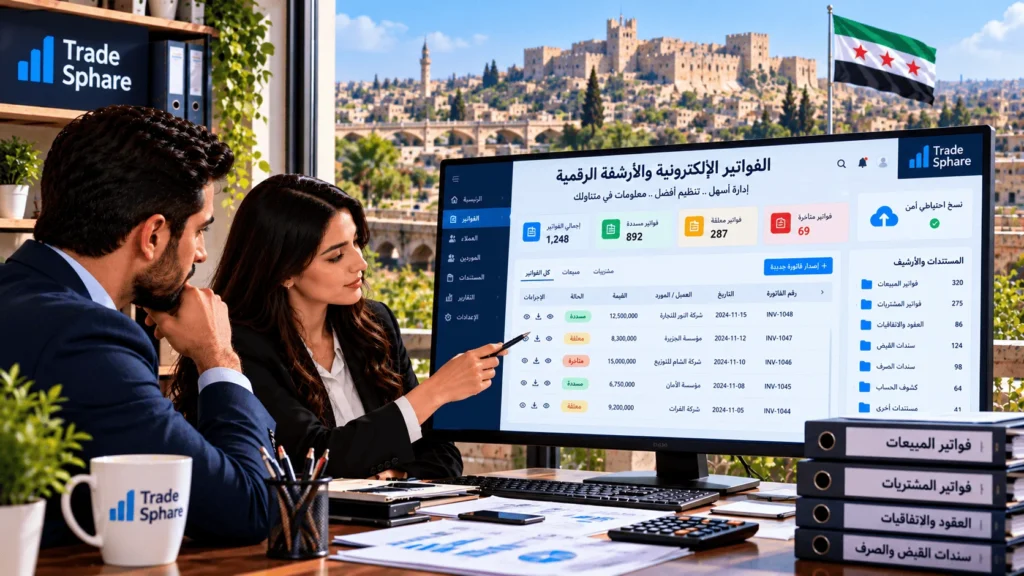

سلسلة من الأزمة إلى النمو – المقال العاشر | Trade Sphare
قد تحتاج إلى مراجعة فاتورة عميل أو التأكد من دفعة لمورد، فتبدأ بالبحث بين الملفات الورقية والرسائل والصور المحفوظة على أجهزة مختلفة. وقد يستغرق العثور على مستند واحد وقتاً طويلاً، أو تكتشف أن النسخة المتوفرة غير مكتملة.
هذه المشكلة لا تقتصر على الشركات الكبيرة؛ فقد تواجهها المتاجر والمكاتب وشركات التوزيع والمشاريع الصغيرة التي تعتمد على الفواتير الورقية أو الملفات غير المنظمة.
ومع زيادة عدد العمليات، تصبح إدارة المستندات أكثر تعقيداً، وترتفع احتمالات فقدان المعلومات وتكرار الإدخال وتأخر مراجعة الحسابات.
هنا تظهر أهمية الفواتير الإلكترونية والأرشفة الرقمية باعتبارهما أداتين لتحسين التنظيم المالي والإداري، وتسهيل متابعة المبيعات والمشتريات والمستحقات.
ولا يعني التحول إلى العمل الرقمي شراء نظام معقد منذ البداية؛ إذ يمكن للشركة أن تبدأ بخطوات بسيطة، ثم تطور أدواتها وفق حجم نشاطها واحتياجاتها.
في هذا الدليل، ستتعرف على الفرق بين الفواتير الإلكترونية والأرشفة الرقمية، وأهم فوائدهما، وكيفية تطبيقهما في شركتك بخطوات عملية، مع نموذج لتنظيم الملفات وخطة تنفيذ خلال 30 يوماً.
أولاً: ما المقصود بالفواتير الإلكترونية؟
الفاتورة الإلكترونية، بالمعنى العام، هي فاتورة تُنشأ وتُدار بصيغة رقمية بدلاً من الاعتماد على المستند الورقي وحده.
وقد تتضمن البيانات الأساسية التالية:
- اسم البائع والمشتري وبياناتهما المطلوبة.
- رقم الفاتورة.
- تاريخ الإصدار.
- وصف السلع أو الخدمات.
- الكميات والأسعار.
- الإجمالي والخصومات.
- الضرائب أو الرسوم عند انطباقها.
- شروط الدفع وتاريخ الاستحقاق.
لكن يجب التمييز بين الفاتورة الرقمية العادية، مثل ملف PDF صادر عن برنامج محاسبي، والفاتورة الإلكترونية المنظمة التي قد تخضع لمتطلبات تقنية وقانونية محددة في بعض الأنظمة.
فليس كل ملف PDF فاتورة إلكترونية معتمدة لأغراض الامتثال.
وبالنسبة إلى الشركات في سوريا، ينبغي التحقق من المتطلبات القانونية والضريبية السارية لدى الجهات المختصة أو من خلال محاسب مؤهل، بدلاً من افتراض أن استخدام برنامج أو إرسال فاتورة عبر البريد الإلكتروني يحقق جميع المتطلبات النظامية.
ثانياً: ما المقصود بالأرشفة الرقمية؟
الأرشفة الرقمية هي عملية حفظ المستندات وتنظيمها إلكترونياً، بحيث يمكن الوصول إليها واسترجاعها وإدارتها عند الحاجة.
وقد تشمل:
- فواتير المبيعات.
- فواتير المشتريات.
- العقود والاتفاقيات.
- سندات القبض والصرف.
- كشوف حساب العملاء والموردين.
- أوامر الشراء.
- مستندات المخزون.
- المراسلات التجارية المهمة.
- التقارير المالية.
ولا تعني الأرشفة الرقمية مجرد تصوير الأوراق وحفظها على الكمبيوتر.
فالأرشفة الجيدة تتطلب نظاماً واضحاً لتسمية الملفات وتصنيفها، وتحديد صلاحيات الوصول، وإنشاء نسخ احتياطية، وضمان إمكانية العثور على المستند الصحيح.
الهدف هو تحويل المستندات من ملفات يصعب تتبعها إلى معلومات منظمة يمكن الرجوع إليها بسرعة وأمان.
ثالثاً: ما الفرق بين الفواتير الإلكترونية والأرشفة الرقمية؟
رغم ارتباطهما، فإن لكل منهما وظيفة مختلفة.
| العنصر | الفواتير الإلكترونية | الأرشفة الرقمية |
|---|---|---|
| الوظيفة الأساسية | إنشاء الفواتير وإدارتها رقمياً | حفظ المستندات وتنظيمها واسترجاعها |
| نطاق الاستخدام | المبيعات والمشتريات والفوترة | الفواتير والعقود والسندات والتقارير وغيرها |
| الفائدة الرئيسية | تقليل العمل اليدوي وتحسين متابعة الفواتير | تسهيل البحث وحماية السجلات |
| الأدوات المحتملة | برنامج محاسبة أو فوترة | نظام إدارة مستندات أو مجلدات منظمة |
| العلاقة بالمحاسبة | تسجيل العمليات ومتابعة المستحقات | دعم التوثيق والمراجعة والرقابة |
ويمكن للشركة الجمع بينهما للحصول على دورة مستندية أكثر تنظيماً.
فعند إصدار فاتورة بيع، يمكن تسجيلها في النظام المحاسبي، ثم حفظ نسخة مرتبطة برقم العملية وبيانات العميل.
رابعاً: سبع فوائد للفواتير الإلكترونية والأرشفة الرقمية
1. تقليل ضياع المستندات
قد تضيع الفاتورة الورقية أو تتعرض للتلف، وقد تُحفظ نسخ مختلفة من المستند دون معرفة النسخة النهائية.
يساعد النظام الرقمي المنظم على تقليل هذه المشكلات، بشرط وجود إجراءات للحفظ والنسخ الاحتياطي.
2. تسريع الوصول إلى المعلومات
بدلاً من البحث في خزائن الملفات، يمكن العثور على المستند باستخدام رقم الفاتورة أو اسم العميل أو التاريخ.
وهذا مفيد عند مراجعة الحسابات أو معالجة اعتراضات العملاء.
3. تقليل أخطاء الإدخال
عندما تُنشأ الفواتير من خلال نظام يعتمد على بيانات الأصناف والعملاء المسجلة مسبقاً، يمكن تقليل بعض الأخطاء اليدوية.
لكن الأنظمة الرقمية لا تمنع الأخطاء بالكامل؛ إذ تظل مراجعة البيانات ضرورية.
4. تحسين متابعة المستحقات
يمكن ربط الفاتورة بتاريخ الاستحقاق وحالة الدفع، مما يساعد على معرفة الفواتير المسددة والمتأخرة.
وتزداد الفائدة عندما يكون نظام الفوترة متكاملاً مع حسابات العملاء.
5. تسهيل المراجعة والمطابقة
عند وجود مستندات منظمة، يصبح من الأسهل مقارنة الفواتير بسندات الدفع وكشوف الحساب وأوامر الشراء.
6. تحسين التعاون بين الموظفين
يمكن منح الموظفين صلاحيات محددة للوصول إلى المستندات اللازمة لعملهم، دون الحاجة إلى تبادل نسخ غير منظمة عبر أجهزة متعددة.
7. دعم استمرارية الأعمال
تساعد النسخ الاحتياطية وخطط استعادة البيانات على تقليل أثر فقدان الأجهزة أو تلف الملفات.
لكن الاعتماد على النسخ الرقمية وحدها دون اختبار الاستعادة قد يخلق مخاطر جديدة.
خامساً: كيف تبدأ بإصدار الفواتير رقمياً؟
يمكن تنفيذ الانتقال بصورة تدريجية.
الخطوة الأولى: وحّد بيانات الفاتورة
قبل استخدام أي برنامج، حدد الحقول المطلوبة لكل فاتورة وفق طبيعة نشاطك والمتطلبات المطبقة.
من المهم استخدام تسلسل واضح لأرقام الفواتير، وعدم إصدار مستندات متكررة بالرقم نفسه دون معالجة منظمة.
الخطوة الثانية: أنشئ قاعدة بيانات للعملاء والأصناف
تتضمن قاعدة البيانات أسماء العملاء ومعلومات التواصل والأصناف والأسعار ووحدات القياس.
يساعد ذلك على تقليل تكرار الإدخال.
الخطوة الثالثة: اختر أداة مناسبة
قد تكون الخيارات المتاحة:
- برنامج محاسبة يتضمن وحدة للفواتير.
- نظام فوترة مستقل.
- نظام إدارة أعمال يتضمن المبيعات والمخزون والمحاسبة.
ويعتمد الاختيار على عدد الفواتير والمستخدمين واحتياجات الربط والتقارير.
الخطوة الرابعة: حدد إجراءات الاعتماد
من يحق له إصدار الفاتورة؟ ومن يراجع الخصومات؟ وكيف تُعالج المرتجعات أو الأخطاء؟
وجود إجابات واضحة يمنع التعديلات العشوائية ويحسن الرقابة.
الخطوة الخامسة: اختبر دورة الفاتورة كاملة
جرّب إنشاء الفاتورة وإرسالها وتسجيل الدفع وحفظ المستند واسترجاعه.
ولا تعتمد النظام الجديد قبل التأكد من صحة البيانات والمخرجات.
سادساً: كيف تنظم الأرشفة الرقمية داخل شركتك؟
لا تحتاج الشركة الصغيرة إلى بنية معقدة لتبدأ.
يمكن إنشاء هيكل واضح للمجلدات، مع مراعاة الصلاحيات والنسخ الاحتياطي.
مثال عملي لتنظيم المجلدات
الأرشيف المالي
- 2026
- فواتير المبيعات
- فواتير المشتريات
- سندات القبض
- سندات الصرف
- كشوف الحساب
- العقود
ويمكن تقسيم المجلدات حسب الأشهر أو العملاء عندما يكون عدد المستندات كبيراً.
لكن يجب تجنب إنشاء مجلدات كثيرة تجعل الوصول إلى الملفات أكثر صعوبة.
استخدم طريقة ثابتة لتسمية الملفات
مثال:
2026-10-15_INV-1045_Customer-A.pdf
يتضمن الاسم:
- تاريخ المستند.
- نوعه أو رقمه.
- رمز العميل أو المورد.
هذه الطريقة تساعد على البحث والفرز.
وعند استخدام أسماء العملاء، يجب مراعاة خصوصية البيانات وعدم كشف معلومات حساسة في أماكن غير مناسبة.
احتفظ بنسخة معتمدة من كل مستند
قد تتسبب النسخ المتعددة في ارتباك الموظفين.
لذلك حدد طريقة واضحة لإدارة الإصدارات والتعديلات، مع الاحتفاظ بسجل مناسب عند الحاجة.
سابعاً: ما أهم قواعد حماية المستندات الرقمية؟
قد يكون فقدان البيانات المالية أو وصول أشخاص غير مخولين إليها أكثر ضرراً من ضياع بعض الأوراق.
لذلك ينبغي وضع ضوابط أساسية.
1. صلاحيات الوصول
لا تمنح جميع الموظفين إمكانية الاطلاع على كل المستندات أو تعديلها.
2. كلمات مرور قوية
استخدم كلمات مرور فريدة، وفعّل المصادقة متعددة العوامل عندما تكون متاحة.
3. النسخ الاحتياطي
احتفظ بنسخ احتياطية وفق سياسة تناسب أهمية البيانات ومعدل تغيرها.
ومن المفيد وجود نسخة منفصلة عن الجهاز الأساسي، مع حمايتها من الوصول غير المصرح به.
4. اختبار الاستعادة
لا يكفي إنشاء النسخة الاحتياطية؛ يجب التأكد من إمكانية استعادة الملفات منها.
5. سجل التعديلات
عند استخدام نظام متخصص، يُفضل توفر سجل يوضح التغييرات المهمة ومن أجراها.
6. حماية الأجهزة
حدّث الأنظمة والبرامج، واستخدم وسائل الحماية المناسبة، وحدد إجراءات التعامل مع الأجهزة المفقودة أو المعطلة.
7. سياسة الاحتفاظ بالمستندات
حدد مدد الاحتفاظ والحذف وفق المتطلبات القانونية والتعاقدية والمحاسبية المعمول بها.
لا تحذف الأصول الورقية تلقائياً بعد مسحها ضوئياً؛ فقد تكون هناك متطلبات للاحتفاظ بها.
ثامناً: ما الفرق بين التخزين السحابي والتخزين المحلي؟
يمكن حفظ الأرشيف الرقمي على أجهزة الشركة أو في خدمات تخزين سحابية أو من خلال نموذج يجمع بينهما.
| العنصر | التخزين المحلي | التخزين السحابي |
|---|---|---|
| الوصول | غالباً من شبكة الشركة أو أجهزتها | قد يتيح الوصول من مواقع متعددة |
| الاعتماد على الإنترنت | يختلف حسب إعداد النظام | غالباً أعلى |
| الصيانة | مسؤولية الشركة بدرجة أكبر | يتولاها المزود جزئياً أو كلياً |
| النسخ الاحتياطي | يحتاج إلى إعداد وإدارة | تختلف إمكاناته حسب الخدمة |
| المخاطر | أعطال الأجهزة أو فقدانها | انقطاع الخدمة أو مشكلات الحساب والوصول |
في سوريا، يجب مراعاة استقرار الاتصال وتوافر الخدمات ووسائل الدفع والدعم الفني.
كما ينبغي التحقق من مكان تخزين البيانات، وإمكانية تصديرها، وشروط الخدمة قبل الاعتماد على مزود خارجي.
تاسعاً: كيف تربط الفواتير الإلكترونية بالمحاسبة والمخزون؟
تظهر فائدة أكبر عندما لا تعمل الأنظمة بصورة منفصلة.
على سبيل المثال، عند بيع منتج يمكن أن تسير العملية كما يلي:
- تسجيل طلب العميل.
- إصدار فاتورة البيع.
- تحديث حركة المخزون عند تحقق شروط الصرف.
- تسجيل العملية المحاسبية وفق السياسة المعتمدة.
- متابعة المبلغ المستحق.
- تسجيل الدفعة عند التحصيل.
- حفظ المستندات المرتبطة بالعملية.
لكن يجب التأكد من صحة إعدادات النظام، خصوصاً في معالجة المرتجعات والخصومات والضرائب وتكلفة البضاعة المباعة.
فالتكامل غير الصحيح قد ينقل الخطأ تلقائياً إلى أكثر من سجل.
عاشراً: مثال عملي على أثر تنظيم الفواتير
لنفترض أن شركة تصدر 300 فاتورة شهرياً.
وكان الموظف يحتاج في المتوسط إلى ست دقائق لإعداد الفاتورة وحفظها يدوياً.
إجمالي الوقت الشهري:
300 × 6 = 1,800 دقيقة، أي 30 ساعة.
بعد تطبيق نظام مناسب، أصبح متوسط الوقت ثلاث دقائق لكل فاتورة.
إجمالي الوقت الجديد:
300 × 3 = 900 دقيقة، أي 15 ساعة.
إذن التوفير التقديري:
15 ساعة شهرياً.
لكن هذا المثال افتراضي، ولا يشمل بالضرورة وقت الإعداد والتدريب والمراجعة والصيانة.
كما أن الفائدة الفعلية تختلف حسب حجم الشركة وطبيعة العمليات ومدى جودة التطبيق.
الحادي عشر: أخطاء شائعة عند تطبيق الأرشفة الرقمية
من أبرز الأخطاء التي ينبغي تجنبها:
- تصوير المستندات دون تصنيفها.
- استخدام أسماء ملفات عشوائية.
- حفظ جميع الملفات على جهاز واحد دون نسخ احتياطي.
- مشاركة كلمات المرور بين الموظفين.
- منح صلاحيات تعديل واسعة دون حاجة.
- عدم التحقق من اكتمال المستندات الممسوحة ضوئياً.
- الاحتفاظ بنسخ متعددة دون تحديد النسخة المعتمدة.
- شراء نظام معقد قبل تحديد الاحتياجات.
- حذف المستندات الورقية دون مراجعة المتطلبات.
- عدم تدريب الموظفين على الإجراءات الجديدة.
يمكن تجنب كثير من هذه المشكلات بوضع سياسة بسيطة ومكتوبة لإدارة الوثائق.
الثاني عشر: خطة تطبيق الفواتير الإلكترونية والأرشفة الرقمية خلال 30 يوماً
| الفترة | الإجراءات | النتيجة المستهدفة |
|---|---|---|
| الأيام 1–7 | حصر أنواع المستندات وتحديد متطلبات الفوترة | قائمة واضحة بالاحتياجات |
| الأيام 8–14 | اختيار الأدوات ووضع نظام تسمية وتصنيف | بيئة رقمية منظمة |
| الأيام 15–21 | تجربة الفواتير الرقمية وأرشفة مجموعة محددة من المستندات | اختبار الإجراءات واكتشاف الأخطاء |
| الأيام 22–30 | تدريب الموظفين وتفعيل النسخ الاحتياطي والمراجعة | بدء تشغيل تدريجي ومنضبط |
يمكن البدء بقسم واحد أو نوع محدد من الفواتير، ثم توسيع التطبيق بعد نجاح التجربة.
ولا يُنصح بتحويل جميع العمليات دفعة واحدة إذا لم تكن البيانات والإجراءات جاهزة.
أسئلة شائعة حول الفواتير الإلكترونية والأرشفة الرقمية
هل الفاتورة بصيغة PDF تعتبر فاتورة إلكترونية؟
يمكن اعتبارها فاتورة رقمية بالمعنى العام، لكن اعتبارها فاتورة إلكترونية مستوفية للمتطلبات القانونية يعتمد على النظام المعمول به. لا يكفي امتداد الملف وحده لإثبات الامتثال.
هل الأرشفة الرقمية مناسبة للشركات الصغيرة؟
نعم، ويمكن البدء بمجلدات منظمة ونظام تسمية واضح ونسخ احتياطي، ثم الانتقال إلى أدوات متخصصة عند الحاجة.
هل يمكن التخلص من الفواتير الورقية بعد مسحها ضوئياً؟
لا ينبغي فعل ذلك قبل التحقق من المتطلبات القانونية والمحاسبية المتعلقة بحفظ الأصول الورقية وقبول النسخ الرقمية.
هل أحتاج إلى برنامج محاسبة لتطبيق الأرشفة الرقمية؟
ليس بالضرورة. يمكن البدء بنظام منظم لحفظ الملفات، لكن التكامل مع المحاسبة قد يسهل ربط المستندات بالعمليات المالية.
ما أهم خطوة لحماية الأرشيف الرقمي؟
لا توجد خطوة واحدة تكفي وحدها. ينبغي الجمع بين صلاحيات الوصول والنسخ الاحتياطي واختبار الاستعادة وحماية الأجهزة والحسابات.
هل التحول إلى الفواتير الرقمية يقلل المصروفات؟
قد يقلل وقت العمل اليدوي وبعض تكاليف الورق والطباعة والتخزين، لكن النتيجة تعتمد على تكلفة الأدوات والتطبيق وحجم العمليات.
الخلاصة: التنظيم الرقمي يبدأ من المستندات
قد تبدو الفواتير والأوراق تفاصيل إدارية صغيرة، لكنها تمثل الأساس الذي تعتمد عليه الحسابات والتحصيل والمراجعة واتخاذ القرارات.
عندما تكون المستندات غير منظمة، ترتفع احتمالات الأخطاء والتأخير وفقدان المعلومات.
أما الفواتير الإلكترونية والأرشفة الرقمية فتساعدان على بناء دورة عمل أكثر وضوحاً، وتحسين الوصول إلى البيانات، وتقليل بعض الأعمال اليدوية، ودعم الرقابة المالية.
ابدأ بتوحيد بيانات الفواتير، وتنظيم الملفات، وتحديد المسؤوليات، وحماية النسخ الرقمية، ثم طور أدواتك تدريجياً.
التحول الرقمي الناجح لا يبدأ بشراء أغلى برنامج، بل ببناء إجراءات بسيطة ودقيقة يمكن للشركة الالتزام بها وتطويرها.
تنويه: يقدم هذا المقال إرشادات إدارية وتقنية عامة، ولا يؤكد وجود نظام إلزامي محدد للفوترة الإلكترونية في سوريا. يجب التحقق من المتطلبات القانونية والضريبية والمحاسبية السارية، بما فيها شروط إصدار الفواتير وحفظ المستندات، لدى الجهات المختصة أو المستشارين المؤهلين.
اقرأ أيضاً من السلسلة:
- كيف تنظم حسابات شركتك في سوريا؟ دليل عملي لأصحاب الأعمال.
- التحول الرقمي للشركات في سوريا: كيف تبدأ بأقل تكلفة وتحقق نتائج ملموسة؟
- كيف تختار برنامج محاسبة مناسباً لشركتك الصغيرة في سوريا؟ دليل عملي.
المقال القادم: كيف تدير شركتك عندما ترتفع التكاليف وتتغير الأسعار؟
هل تريد الوصول إلى جمهور مستهدف؟
اعرض إعلانك على Trade Sphare ووصل إلى جمهور مهتم بمنتجاتك وخدماتك.
ابدأ الإعلانهل لديك موقع أو محتوى؟
انضم إلى شبكة الناشرين واستفد من المحتوى والجمهور الذي تبنيه على موقعك.
انضم كناشر
مقالات ذات صلة