الديون والمستحقات المتأخرة: كيف تحمي التدفق النقدي لشركتك في سوريا؟

سلسلة من الأزمة إلى النمو – المقال التاسع | Trade Sphare
قد تحقق شركتك مبيعات مرتفعة وتصدر عشرات الفواتير شهرياً، لكنها تواجه صعوبة في دفع الرواتب أو شراء البضائع أو الوفاء بالتزامات الموردين.
السبب ليس بالضرورة انخفاض الأرباح، بل ربما تأخر العملاء في سداد مستحقاتهم، مما يترك جزءاً كبيراً من أموال الشركة خارج حساباتها النقدية.
وتزداد خطورة هذه المشكلة عندما تعتمد الشركة على المبيعات الآجلة دون وجود سياسة واضحة للائتمان والتحصيل.
فكل فاتورة غير مسددة تمثل مبلغاً تنتظر الشركة تحصيله، وقد يتحول التأخير المتكرر إلى ضغط على السيولة النقدية، حتى لو كانت المبيعات تنمو.
لهذا السبب، تُعد إدارة المستحقات وتحصيل الديون المتأخرة من أهم المهام المالية التي تساعد الشركات التجارية والخدمية في سوريا على حماية التدفق النقدي واستمرار النشاط.
في هذا الدليل، سنتعرف على كيفية تنظيم مستحقات العملاء، واكتشاف الديون المتأخرة، وتحسين إجراءات التحصيل، مع أمثلة مالية وخطة عملية قابلة للتطبيق خلال 30 يوماً.
أولاً: ما المقصود بالديون والمستحقات المتأخرة؟
عندما تبيع الشركة سلعة أو تقدم خدمة على الحساب، فإنها تسجل مبلغاً مستحقاً على العميل يسمى الذمم المدينة أو حسابات العملاء المدينة.
ويصبح المبلغ متأخراً عندما يتجاوز تاريخ السداد المتفق عليه دون أن يتم تحصيله.
مثال مبسط
إذا باعت شركة بضائع بقيمة 10 ملايين ليرة سورية، مع الاتفاق على الدفع خلال 30 يوماً، فإن المبلغ يمثل مستحقاً على العميل حتى يتم سداده.
وإذا مرت 30 يوماً دون دفع، يصبح المبلغ متأخراً وفق شروط الاتفاق.
لكن ليس كل مبلغ مستحق يُعد ديناً متعثراً أو غير قابل للتحصيل؛ فقد يكون التأخير مؤقتاً أو مرتبطاً بخلاف حول الفاتورة أو ظروف العميل.
لذلك يجب التمييز بين:
- المستحقات الجارية: فواتير لم يصل موعد سدادها.
- المستحقات المتأخرة: فواتير تجاوزت موعد السداد.
- المستحقات المشكوك في تحصيلها: مبالغ توجد مؤشرات على صعوبة استردادها، وفق التقييم المحاسبي المناسب.
هذا التمييز يساعد على ترتيب أولويات المتابعة واتخاذ قرارات أكثر دقة.
ثانياً: كيف تؤثر المستحقات المتأخرة على التدفق النقدي؟
المبيعات الآجلة قد تزيد الإيرادات المحاسبية، لكنها لا توفر نقداً فورياً.
وقد تحتاج الشركة إلى دفع تكاليف البضاعة والرواتب والنقل قبل أن تتلقى أموال العملاء.
مثال مالي افتراضي
لنفترض أن شركة تجارية حققت خلال شهر:
| البند | القيمة |
|---|---|
| إجمالي المبيعات | 100 مليون ل.س |
| المبيعات النقدية | 30 مليون ل.س |
| المبيعات الآجلة | 70 مليون ل.س |
| تحصيلات من المبيعات الآجلة خلال الشهر | 20 مليون ل.س |
| إجمالي المقبوضات من هذه المبيعات | 50 مليون ل.س |
| المدفوعات التشغيلية النقدية | 65 مليون ل.س |
| صافي الحركة النقدية المرتبطة بالمثال | −15 مليون ل.س |
في هذا المثال، سجلت الشركة مبيعات بقيمة 100 مليون ليرة، لكنها قبضت 50 مليوناً فقط من تلك المبيعات خلال الشهر.
وبما أن المدفوعات بلغت 65 مليوناً، فإن الحركة النقدية المعروضة سالبة بمقدار 15 مليون ليرة.
ولا يشمل المثال أي تحصيلات من أرصدة عملاء سابقة أو تدفقات نقدية أخرى.
النتيجة: ارتفاع المبيعات لا يحمي الشركة من نقص النقد إذا تأخر التحصيل.
جميع الأرقام افتراضية للتوضيح.
ثالثاً: لماذا تتأخر الشركات في تحصيل مستحقاتها؟
قبل معالجة الديون المتأخرة، يجب فهم أسباب المشكلة.
قد تشمل الأسباب:
- منح العملاء آجال سداد غير مدروسة.
- عدم توثيق شروط الدفع بوضوح.
- تأخر إصدار الفواتير أو إرسالها.
- وجود أخطاء في الفواتير.
- غياب المتابعة قبل تاريخ الاستحقاق.
- ضعف قدرة بعض العملاء على السداد.
- وجود خلافات حول البضاعة أو الخدمة.
- الاعتماد على الوعود الشفهية دون توثيق.
- عدم وجود مسؤول واضح عن التحصيل.
ولا تكون المشكلة دائماً لدى العميل؛ فقد تكون إجراءات الشركة نفسها سبباً في تأخر استلام الأموال.
لذلك يجب مراجعة دورة البيع والفوترة والتحصيل كاملة.
رابعاً: تسع خطوات عملية لتحصيل الديون المتأخرة
الخطوة الأولى: أنشئ سجلاً موحداً لمستحقات العملاء
ابدأ بتجميع جميع الفواتير الآجلة في سجل واحد.
يجب أن يتضمن:
- اسم العميل ورقم حسابه.
- رقم الفاتورة.
- تاريخ إصدارها.
- تاريخ الاستحقاق.
- المبلغ الأصلي.
- المبالغ المدفوعة.
- الرصيد المتبقي.
- عدد أيام التأخير.
- حالة المتابعة.
يمكن البدء باستخدام جدول إلكتروني منظم، ثم الانتقال إلى برنامج محاسبي عند الحاجة.
الأهم هو أن تكون البيانات دقيقة ومحدثة.
الخطوة الثانية: أعد تقرير أعمار الذمم المدينة
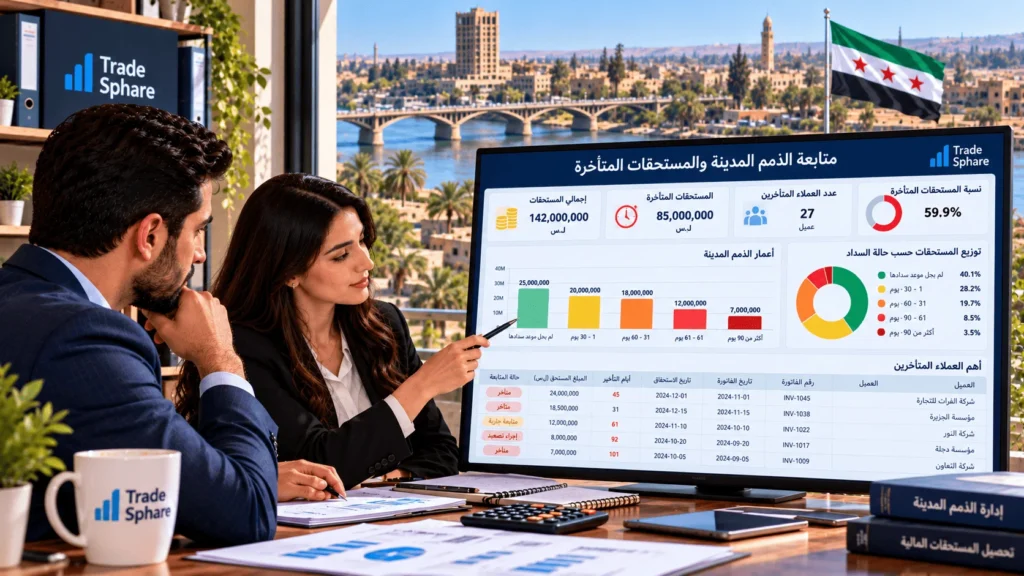
تقرير أعمار الذمم المدينة يصنف مستحقات العملاء حسب مدة بقائها دون تحصيل.
ويساعد هذا التقرير على اكتشاف الديون التي تحتاج إلى متابعة عاجلة.
مثال توضيحي
| حالة المستحقات | المبلغ |
|---|---|
| لم يحل موعد سدادها | 25 مليون ل.س |
| متأخرة من 1 إلى 30 يوماً | 15 مليون ل.س |
| متأخرة من 31 إلى 60 يوماً | 10 ملايين ل.س |
| متأخرة من 61 إلى 90 يوماً | 5 ملايين ل.س |
| متأخرة أكثر من 90 يوماً | 5 ملايين ل.س |
| الإجمالي | 60 مليون ل.س |
في هذا المثال، تبلغ المستحقات المتأخرة 35 مليون ليرة من أصل 60 مليوناً.
أي أن نحو 58.3% من إجمالي المستحقات تجاوزت مواعيد السداد.
هذه النسبة تستحق المراجعة، لكن تقييمها يعتمد على طبيعة النشاط وشروط الائتمان وسجل العملاء.
الخطوة الثالثة: حدد أولويات التحصيل
ليس من الضروري متابعة جميع الفواتير بالطريقة نفسها.
يمكن ترتيب الأولويات بحسب:
- حجم المبلغ.
- مدة التأخير.
- سجل العميل في السداد.
- احتمال التحصيل.
- أهمية العلاقة التجارية.
- وجود نزاع حول الفاتورة.
على سبيل المثال، قد تستحق فاتورة كبيرة متأخرة منذ 60 يوماً متابعة مختلفة عن فاتورة صغيرة تأخرت يومين.
لكن ينبغي تجنب إهمال المبالغ الصغيرة المتكررة، لأنها قد تتراكم إلى قيمة كبيرة.
الخطوة الرابعة: أرسل تذكيرات واضحة ومهنية
يساعد التواصل المبكر على تقليل حالات التأخير الناتجة عن النسيان أو المشكلات الإدارية.
يمكن اعتماد تسلسل متابعة مناسب، مثل:
قبل الاستحقاق: إرسال تذكير مهذب بتاريخ السداد والمبلغ.
عند الاستحقاق: التأكد من استلام الفاتورة وعدم وجود اعتراضات.
بعد التأخير: التواصل المباشر لمعرفة سبب عدم الدفع وتحديد موعد واضح للمتابعة.
ويجب أن تكون الرسائل مهنية، وتتضمن بيانات الفاتورة وطريقة الدفع المتفق عليها، دون تهديد أو إحراج أو ضغط غير مشروع.
الخطوة الخامسة: وثّق وعود السداد
قد يعد العميل بالدفع خلال أيام، لكن الشركة لا تسجل هذا الوعد.
بعد فترة، يصعب معرفة ما تم الاتفاق عليه أو موعد المتابعة.
لذلك سجّل:
- تاريخ التواصل.
- الشخص الذي تم التواصل معه.
- سبب التأخير.
- المبلغ المتوقع تحصيله.
- موعد السداد الذي ذكره العميل.
- الإجراء التالي.
يساعد هذا السجل على تنظيم المتابعة ومنع تكرار الاتصالات غير الضرورية.
الخطوة السادسة: عالج النزاعات بسرعة
قد تتأخر بعض الفواتير بسبب اختلاف الكميات أو الأسعار أو جودة الخدمة.
في هذه الحالات، قد لا تنجح التذكيرات المتكررة قبل معالجة أصل الخلاف.
راجع المستندات، وتواصل مع العميل، وحدد الجزء المتنازع عليه والجزء غير المتنازع عليه إن أمكن.
ثم وثّق أي تعديل أو تسوية وفق الإجراءات المحاسبية والتعاقدية المناسبة.
الخطوة السابعة: ضع سياسة واضحة للبيع الآجل
التحصيل الفعال يبدأ قبل إصدار الفاتورة.
حدد سياسة ائتمانية تشمل:
- العملاء المؤهلين للشراء الآجل.
- حدود الائتمان.
- مدة السداد.
- المستندات المطلوبة.
- صلاحيات الموافقة.
- إجراءات التعامل مع التأخير.
- شروط مراجعة الحد الائتماني.
وقد يكون من المناسب طلب دفعة مقدمة لبعض الطلبات أو العملاء، بحسب طبيعة النشاط والاتفاق.
الهدف ليس منع البيع الآجل، بل إدارة مخاطره.
الخطوة الثامنة: تفاوض على حلول واقعية للحالات المتعثرة
إذا كان العميل يواجه صعوبة حقيقية في الدفع، فقد يكون التفاوض على جدول سداد مناسب أفضل من استمرار التأخير دون خطة.
لكن قبل الموافقة على أي تسوية، قيّم:
- قدرة العميل المتوقعة على الالتزام.
- أثر الجدولة على سيولة الشركة.
- تكلفة التأخير.
- الضمانات المتاحة والمشروعة.
- الشروط التعاقدية والقانونية.
يجب توثيق الاتفاقات بوضوح، واستشارة مختص عند الحاجة، خصوصاً إذا تضمنت تعديلات جوهرية على الحقوق أو الالتزامات.
الخطوة التاسعة: راقب مؤشرات التحصيل شهرياً
لا يكفي معرفة إجمالي الديون.
يجب متابعة سرعة التحصيل وجودة المستحقات.
ومن المؤشرات المهمة:
| المؤشر | ما الذي يوضحه؟ |
|---|---|
| إجمالي الذمم المدينة | حجم المبالغ المستحقة على العملاء |
| نسبة المستحقات المتأخرة | حصة الديون التي تجاوزت تاريخ السداد |
| متوسط فترة التحصيل | المدة التقريبية لتحويل المبيعات الآجلة إلى نقد |
| نسبة التحصيل | المبالغ المحصلة مقارنة بالمبالغ المستهدفة أو المستحقة |
| الديون المشكوك في تحصيلها | حجم التعرض لمخاطر عدم السداد |
ينبغي تحديد طريقة حساب كل مؤشر بصورة ثابتة، حتى تكون المقارنات بين الأشهر ذات معنى.
خامساً: كيف تحسب متوسط فترة التحصيل؟
من المؤشرات المستخدمة في إدارة الذمم المدينة متوسط فترة التحصيل، المعروف اختصاراً بـ DSO.
وتُستخدم له صيغة تقريبية شائعة:
متوسط فترة التحصيل = متوسط الذمم المدينة ÷ صافي المبيعات الآجلة × عدد أيام الفترة
مثال عملي
لنفترض أن شركة لديها خلال سنة:
- متوسط الذمم المدينة: 30 مليون ليرة.
- صافي المبيعات الآجلة: 180 مليون ليرة.
- عدد أيام الفترة: 365 يوماً.
إذن:
متوسط فترة التحصيل = 30 ÷ 180 × 365 ≈ 61 يوماً
يعني ذلك أن متوسط فترة التحصيل التقديرية يبلغ نحو 61 يوماً.
إذا كانت شروط البيع المعتادة 30 يوماً، فقد يشير هذا الفرق إلى الحاجة لمراجعة التحصيل أو طبيعة توزيع المبيعات خلال الفترة.
لكن المؤشر تقريبي، وقد يتأثر بالموسمية والتغيرات الكبيرة في المبيعات والأرصدة، لذلك يجب تحليله مع تقرير أعمار الذمم وشروط العملاء.
سادساً: كيف تمنع تراكم ديون جديدة؟
معالجة الديون القديمة وحدها لا تكفي إذا استمرت الشركة في منح الائتمان دون ضوابط.
يمكن تحسين الوقاية من خلال:
تقييم العملاء قبل البيع الآجل
راجع سجل التعامل السابق، والقدرة المتوقعة على السداد، وحجم الطلب مقارنة بحد الائتمان.
إصدار الفواتير دون تأخير
كل تأخير في الفوترة قد يؤخر بدء دورة التحصيل.
توضيح شروط الدفع
ينبغي أن يعرف العميل موعد الاستحقاق والمبلغ والوسائل المقبولة للسداد.
مراجعة حدود الائتمان
قد يحتاج العميل الذي يتأخر بصورة متكررة إلى إعادة تقييم شروط البيع الآجل.
ربط فرق المبيعات بالمحاسبة
يجب ألا يكون هدف المبيعات زيادة قيمة الفواتير فقط، بل تحقيق مبيعات قابلة للتحصيل.
وهذا يتطلب تعاون فرق المبيعات والمحاسبة والإدارة.
سابعاً: هل يجب إيقاف التعامل مع العملاء المتأخرين؟
ليس بالضرورة.
فالقرار يعتمد على مدة التأخير وحجم المبلغ وأسباب عدم السداد وسجل العميل وأهمية العلاقة التجارية.
يمكن للشركة اعتماد إجراءات متدرجة، مثل:
- تذكير العميل بالمستحقات.
- مراجعة أسباب التأخير.
- الاتفاق على خطة سداد مناسبة.
- تعديل شروط المبيعات الجديدة.
- تقييد الائتمان عند ارتفاع المخاطر.
- دراسة الخيارات التعاقدية والقانونية إذا استمر التعثر.
ويجب الالتزام بالعقود والقوانين المعمول بها، وتجنب اتخاذ إجراءات تعسفية أو غير مشروعة.
ثامناً: كيف تساعد الأدوات الرقمية في تحصيل المستحقات؟
قد تبدأ الشركة الصغيرة بجدول إلكتروني، لكن زيادة عدد العملاء والفواتير تجعل المتابعة اليدوية أكثر صعوبة.
يمكن أن تساعد الأدوات الرقمية على:
- تسجيل تواريخ الاستحقاق.
- إعداد تقارير أعمار الذمم.
- إصدار كشوف حساب العملاء.
- تنظيم سجل التواصل.
- متابعة الدفعات الجزئية.
- إعداد تذكيرات دورية.
- ربط التحصيل بالمحاسبة والتدفق النقدي.
ومع ذلك، يجب حماية بيانات العملاء وتحديد صلاحيات الوصول، وعدم إرسال معلومات مالية حساسة عبر قنوات غير مناسبة.
كما ينبغي التأكد من توافر الأدوات والخدمات وملاءمتها لبيئة العمل قبل اعتمادها.
تاسعاً: خطة عملية لتحسين التحصيل خلال 30 يوماً
| الفترة | الإجراءات | النتيجة المستهدفة |
|---|---|---|
| الأيام 1–7 | حصر المستحقات ومطابقة الأرصدة وإعداد تقرير أعمار الذمم | معرفة حجم الديون وحالتها |
| الأيام 8–14 | تصنيف العملاء وتحديد الأولويات وإرسال التذكيرات | بدء متابعة منظمة |
| الأيام 15–21 | معالجة النزاعات وتوثيق خطط السداد ومراجعة حدود الائتمان | تقليل التأخير وتحسين الضوابط |
| الأيام 22–30 | متابعة التحصيلات وقياس المؤشرات وتحديث توقع النقد | نظام تحصيل أكثر انتظاماً |
قد تحتاج بعض الحالات المتعثرة إلى فترة أطول، ولا تضمن الخطة تحصيل جميع المبالغ خلال شهر.
لكنها تساعد الشركة على الانتقال من المتابعة العشوائية إلى إدارة منظمة للمستحقات.
عاشراً: اربط خطة التحصيل بتوقع التدفق النقدي
حتى لو كانت لدى الشركة فواتير مستحقة بقيمة كبيرة، لا ينبغي اعتبار جميع هذه المبالغ نقداً مضمون الوصول.
عند إعداد توقع التدفق النقدي، صنّف التحصيلات المتوقعة وفق درجة الثقة والتوقيت المحتمل.
على سبيل المثال:
| نوع التحصيل | طريقة التعامل في التوقع |
|---|---|
| دفعة مؤكدة نسبياً وفق معلومات حديثة | تُدرج في التاريخ المتوقع مع المتابعة |
| دفعة وعد بها العميل | تُقيّم وفق سجل العميل ومدى موثوقية الوعد |
| مستحق متأخر مع نزاع | يُعامل بتحفظ حتى تتضح التسوية |
| دين عالي المخاطر | لا يُعتمد عليه لتمويل التزامات مؤكدة دون مبرر قوي |
هذه الطريقة تساعد على تجنب اتخاذ قرارات إنفاق اعتماداً على أموال قد لا تصل في موعدها.
أسئلة شائعة حول تحصيل الديون المتأخرة
ما الفرق بين الذمم المدينة والديون المتأخرة؟
الذمم المدينة تشمل المبالغ المستحقة على العملاء، سواء حل موعد دفعها أم لا. أما الديون المتأخرة فهي الجزء الذي تجاوز موعد السداد المتفق عليه.
ما أفضل طريقة لتحصيل الديون المتأخرة؟
تبدأ الطريقة الفعالة بسجلات دقيقة وتقرير أعمار الذمم، ثم تواصل مهني منتظم، ومعالجة النزاعات، وتوثيق الاتفاقات، مع تصعيد مناسب عند الحاجة.
هل البيع الآجل يضر بالشركة؟
ليس بالضرورة. فقد يساعد على زيادة المبيعات وبناء العلاقات التجارية، لكنه يحتاج إلى حدود ائتمان واضحة وإدارة جيدة لمخاطر التحصيل.
متى يعتبر الدين غير قابل للتحصيل؟
لا يكفي مرور عدد معين من الأيام وحده للحكم بذلك. يعتمد التقييم على المعلومات المتاحة عن العميل، واحتمالات الاسترداد، والسياسات والمعايير المحاسبية المطبقة.
هل يمكن تحصيل المستحقات باستخدام Excel؟
نعم، في الشركات الصغيرة ذات العمليات المحدودة، بشرط تحديث البيانات ومراجعتها. وقد يصبح البرنامج المحاسبي أكثر ملاءمة مع زيادة عدد الفواتير والعملاء.
كيف أحمي علاقتي مع العميل أثناء التحصيل؟
استخدم تواصلاً واضحاً ومحترماً، وراجع أسباب التأخير، ووثّق الاتفاقات، وتجنب الضغط غير المشروع أو الاتهامات غير المبررة.
الخلاصة: المبيعات لا تتحول إلى سيولة حتى يتم تحصيلها
قد تبدو نتائج الشركة جيدة في تقارير المبيعات، لكن استمرار تأخر المستحقات يمكن أن يضعف قدرتها على تمويل عملياتها اليومية.
لذلك يجب التعامل مع التحصيل باعتباره جزءاً من الإدارة المالية، وليس مجرد إجراء يبدأ بعد تأخر العميل.
تبدأ الحماية من وضع شروط بيع واضحة، وتستمر بإصدار الفواتير في موعدها، ومتابعة أعمار الذمم، وتقييم مخاطر العملاء، وربط التحصيل بتوقع التدفق النقدي.
ابدأ اليوم بمراجعة أكبر المستحقات المتأخرة، وحدد مسؤولاً عن المتابعة، وضع خطة تحصيل واقعية تحمي سيولة شركتك وتحافظ على علاقاتك التجارية.
تنويه: يقدم هذا المقال إرشادات مالية وإدارية عامة، وليس استشارة قانونية لتحصيل الديون. تختلف الإجراءات والحقوق والالتزامات بحسب العقود والقوانين المعمول بها في سوريا، وقد تستلزم بعض الحالات استشارة محاسب أو محامٍ مختص.
اقرأ أيضاً من السلسلة:
- لماذا تتعثر شركات رابحة في سوريا؟ 7 أخطاء في إدارة السيولة النقدية وكيف تتجنبها.
- الفرق بين الربح والسيولة: لماذا تحقق شركتك مبيعات ولا تجد المال؟
- كيف تضع ميزانية تشغيلية لشركتك في سوريا وتراقب المصروفات؟
المقال القادم: كيف تساعد الفواتير الإلكترونية والأرشفة الرقمية في تنظيم أعمالك؟
هل تريد الوصول إلى جمهور مستهدف؟
اعرض إعلانك على Trade Sphare ووصل إلى جمهور مهتم بمنتجاتك وخدماتك.
ابدأ الإعلانهل لديك موقع أو محتوى؟
انضم إلى شبكة الناشرين واستفد من المحتوى والجمهور الذي تبنيه على موقعك.
انضم كناشر
مقالات ذات صلة