كيف تضع ميزانية تشغيلية لشركتك في سوريا وتراقب المصروفات؟ دليل عملي
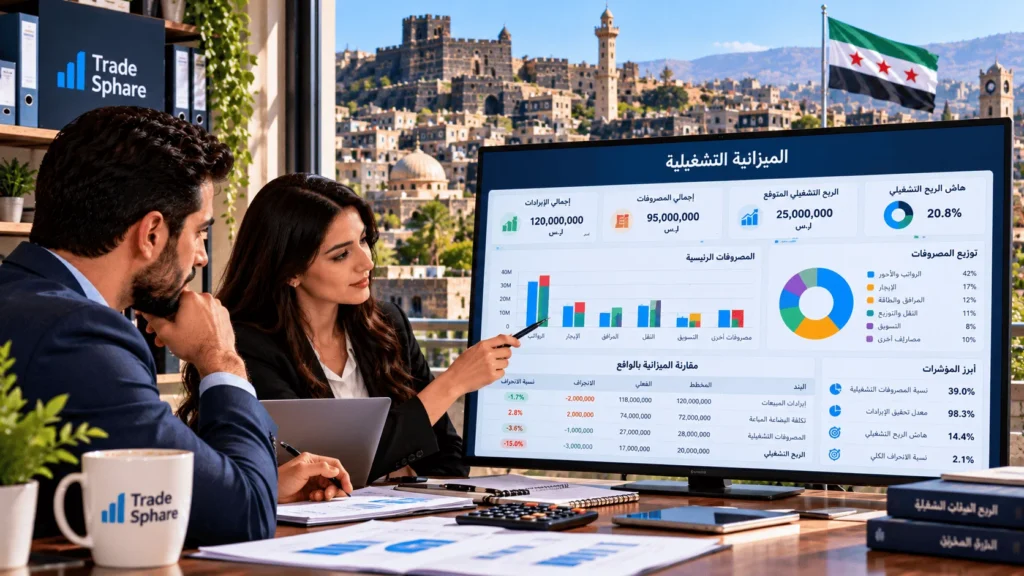

سلسلة من الأزمة إلى النمو – المقال الثامن | Trade Sphare
قد تحقق شركتك مبيعات جيدة وتواصل نشاطها التجاري بصورة طبيعية، لكنك تفاجأ في نهاية الشهر بارتفاع المصروفات وتراجع السيولة النقدية، حتى تصبح تغطية الرواتب ومستحقات الموردين والالتزامات التشغيلية تحدياً حقيقياً.
فارتفاع تكاليف النقل والطاقة والمواد، إلى جانب المشتريات غير المخططة والإنفاق الذي يتجاوز الإمكانات المالية، قد يستنزف جزءاً كبيراً من إيرادات الشركة ويؤثر على قدرتها على الاستمرار.
وهنا تبرز أهمية إعداد الميزانية التشغيلية ومراقبة المصروفات، ليس فقط لضبط الإنفاق، بل أيضاً للتخطيط المسبق، واكتشاف التجاوزات المالية مبكراً، واتخاذ قرارات تساعد على حماية الأرباح والسيولة النقدية.
هذه المشكلات لا تعني دائماً أن النشاط غير مربح، لكنها تكشف غالباً عن ضعف التخطيط المالي ومتابعة الإنفاق.
هنا تظهر أهمية الميزانية التشغيلية؛ فهي أداة تساعد صاحب العمل على تقدير الإيرادات والمصروفات مسبقاً، وتحديد أولويات الإنفاق، ومقارنة النتائج الفعلية بالخطة.
بالنسبة إلى الشركات الصغيرة والمتوسطة في سوريا، حيث قد تتغير أسعار بعض المدخلات وتكاليف التشغيل بسرعة، تصبح الميزانية المرنة والمراجعة المنتظمة أكثر أهمية من الاعتماد على أرقام ثابتة طوال السنة.
أولاً: ما المقصود بالميزانية التشغيلية؟
في هذا الدليل، ستتعرف على كيفية إعداد الميزانية التشغيلية خطوة بخطوة، والفرق بينها وبين التدفقات النقدية، وطرق مراقبة المصروفات وتحليل الانحرافات، مع مثال عملي وخطة تنفيذ خلال 30 يوماً.
وهي تجيب عن ثلاثة أسئلة رئيسية:
- كم تتوقع الشركة أن تحقق من إيرادات؟
- ما التكاليف والمصروفات اللازمة لتحقيق هذه الإيرادات؟
- ما النتيجة التشغيلية المتوقعة، وهل تتناسب مع أهداف الشركة؟
ولا تقتصر الميزانية على وضع سقف للمصروفات؛ بل تساعد أيضاً على تخصيص الموارد للأنشطة الأكثر أهمية.
الميزانية التشغيلية ليست كشفاً لما أنفقته الشركة سابقاً، بل خطة لما تتوقع تحقيقه وإنفاقه مستقبلاً.
وتزداد فائدتها عندما تُقارن شهرياً بالنتائج الفعلية، ثم تُستخدم لتصحيح القرارات.
ثانياً: ما الفرق بين الميزانية التشغيلية والتدفق النقدي؟
قد يخلط بعض أصحاب الأعمال بين الميزانية التشغيلية وميزانية النقد.
لكن هناك فرقاً مهماً بينهما.
| العنصر | الميزانية التشغيلية | توقع التدفق النقدي |
|---|---|---|
| الهدف | تقدير الإيرادات والمصروفات والنتيجة التشغيلية | تقدير المقبوضات والمدفوعات والرصيد النقدي |
| الأساس | غالباً الاستحقاق المحاسبي | التوقيت الفعلي لحركة النقد |
| السؤال الأساسي | هل النشاط متوقع أن يكون مربحاً؟ | هل يتوفر النقد عند موعد الالتزامات؟ |
| الاستخدام | تخطيط الأداء وضبط التكاليف | إدارة السيولة وتوقيت المدفوعات |
مثال مبسط
إذا توقعت شركة مبيعات بقيمة 50 مليون ليرة خلال شهر، لكنها ستقبض 30 مليوناً فقط خلال الشهر نفسه، فإن الميزانية التشغيلية قد تتضمن إيرادات قدرها 50 مليوناً وفق أساس الاستحقاق.
أما توقع التدفق النقدي فيُظهر المقبوضات المتوقعة البالغة 30 مليوناً، إضافة إلى أي تحصيلات أخرى.
لذلك لا ينبغي الاعتماد على الميزانية التشغيلية وحدها لمعرفة قدرة الشركة على سداد الرواتب والموردين.
الأفضل هو إعداد الميزانية التشغيلية وتوقع التدفق النقدي معاً.
ثالثاً: لماذا تحتاج الشركات السورية إلى ميزانية تشغيلية؟
تساعد الميزانية التشغيلية على التعامل مع تحديات متعددة قد تواجه الشركات التجارية والخدمية والصناعية.
1. التحكم في ارتفاع المصروفات
عندما تحدد الشركة مبلغاً تقديرياً لكل بند، يصبح اكتشاف الزيادة أسهل.
2. تحسين قرارات التسعير
تساعد معرفة التكاليف المتوقعة على تقييم ما إذا كانت أسعار البيع تغطي التكاليف وتحقق هامشاً مناسباً.
3. تحديد أولويات الإنفاق
يمكن تأجيل المصروفات الأقل أهمية عند ظهور ضغوط مالية، بدلاً من خفض جميع البنود عشوائياً.
4. الاستعداد لتغير الأسعار
يمكن إعداد سيناريوهات مختلفة للتكاليف والإيرادات، ثم تعديل الخطة عند تغير الظروف.
5. تعزيز المساءلة
عندما تكون مسؤولية كل بند واضحة، يصبح من الأسهل معرفة أسباب الانحرافات واتخاذ إجراءات تصحيحية.
لكن ينبغي التأكيد أن الميزانية ليست ضماناً للربحية؛ فهي أداة تخطيط تعتمد جودتها على واقعية الافتراضات ودقة المتابعة.
رابعاً: كيف تعد ميزانية تشغيلية لشركتك خطوة بخطوة؟
الخطوة الأولى: حدد الفترة التي ستغطيها الميزانية
يمكن إعداد ميزانية سنوية موزعة على أشهر، أو البدء بميزانية ربع سنوية عندما تكون الظروف متغيرة بدرجة كبيرة.
بالنسبة إلى شركة صغيرة، قد يكون من العملي إعداد خطة للأشهر الثلاثة القادمة، ثم تحديثها شهرياً.
اختر فترة تسمح لك بالتخطيط دون أن تصبح التقديرات بعيدة عن الواقع.
الخطوة الثانية: اجمع بيانات الإيرادات والمصروفات السابقة
ابدأ بمراجعة سجلات الأشهر السابقة، إن كانت متوفرة.
اجمع بيانات مثل:
- المبيعات الشهرية.
- تكلفة البضاعة المباعة أو تكلفة تقديم الخدمة.
- الرواتب والأجور.
- الإيجارات.
- الكهرباء والطاقة والاتصالات.
- النقل والتوزيع.
- التسويق.
- الصيانة.
- المصروفات الإدارية.
إذا كانت سجلات الشركة غير مكتملة، يمكن البدء بتقديرات أولية واضحة، مع العمل على تحسين جودة البيانات تدريجياً.
لا تُدخل أرقاماً تقديرية باعتبارها حقائق مؤكدة.
الخطوة الثالثة: توقع الإيرادات بصورة واقعية
من الأخطاء الشائعة بناء الميزانية على مبيعات متفائلة دون أدلة كافية.
يمكن تقدير الإيرادات باستخدام:
الإيرادات المتوقعة = عدد الوحدات المتوقع بيعها × متوسط سعر البيع
مثلاً، إذا توقعت الشركة بيع 1,000 وحدة بمتوسط سعر 50 ألف ليرة، فإن الإيرادات المتوقعة تبلغ:
1,000 × 50,000 = 50 مليون ليرة سورية
لكن يجب مراجعة هذا التقدير بناءً على الطلب السابق، والموسمية، والطاقة التشغيلية، وقدرة العملاء على الشراء.
وفي الشركات التي تبيع خدمات، يمكن استخدام عدد المشاريع أو ساعات العمل القابلة للفوترة أو العقود المتوقعة.
الخطوة الرابعة: حدد التكاليف المباشرة
التكاليف المباشرة هي التكاليف المرتبطة بإنتاج أو شراء السلع والخدمات التي تحقق الإيرادات.
قد تشمل:
- تكلفة البضائع المباعة.
- المواد المباشرة.
- أجور العمالة المباشرة بحسب طبيعة النشاط.
- تكاليف تقديم الخدمة المرتبطة مباشرة بالإيراد.
يجب التمييز بين شراء المخزون وبين تكلفة البضاعة المباعة؛ فليس كل شراء يُسجل بالضرورة مصروفاً تشغيلياً في الفترة نفسها.
الخطوة الخامسة: صنّف المصروفات التشغيلية
قسّم المصروفات إلى مجموعات واضحة، مثل:
| الفئة | أمثلة |
|---|---|
| الرواتب والأجور الإدارية | رواتب الإدارة والموظفين الإداريين |
| الإيجارات | إيجار المكتب أو المعرض |
| المرافق والطاقة | الكهرباء والاتصالات والوقود |
| التسويق | الحملات الإعلانية والترويج |
| النقل والتوزيع | مصروفات التوصيل والتوزيع |
| الصيانة | صيانة المعدات والمرافق |
| المصروفات الإدارية | القرطاسية والخدمات المكتبية |
يساعد التصنيف الموحد على مقارنة الفترات دون خلط البنود.
الخطوة السادسة: ميّز بين المصروفات الثابتة والمتغيرة
المصروفات الثابتة نسبياً لا تتغير مباشرة مع كل وحدة مباعة، مثل بعض الإيجارات والرواتب.
المصروفات المتغيرة تتأثر بحجم النشاط، مثل بعض تكاليف التغليف وعمولات المبيعات.
هذا التمييز مهم عند توقع أثر انخفاض المبيعات أو ارتفاعها.
لكن التصنيف ليس مطلقاً؛ فقد تحتوي بعض البنود على جزء ثابت وآخر متغير.
الخطوة السابعة: احسب النتيجة التشغيلية المتوقعة
بعد تقدير الإيرادات والتكاليف والمصروفات، يمكن حساب النتيجة التشغيلية.
النتيجة التشغيلية = الإيرادات − تكلفة المبيعات − المصروفات التشغيلية
ويجب الانتباه إلى أن هذه النتيجة لا تساوي بالضرورة صافي الربح النهائي، الذي قد يتأثر ببنود أخرى مثل التمويل والضرائب بحسب الحالة.
خامساً: نموذج ميزانية تشغيلية شهرية لشركة تجارية
لنفترض أن شركة تجارية صغيرة في سوريا تخطط للشهر القادم باستخدام الأرقام الافتراضية التالية:
| البند | الميزانية الشهرية |
|---|---|
| إيرادات المبيعات | 100 مليون ل.س |
| تكلفة البضاعة المباعة | 65 مليون ل.س |
| مجمل الربح | 35 مليون ل.س |
| الرواتب الإدارية | 10 ملايين ل.س |
| الإيجار | 4 ملايين ل.س |
| الكهرباء والطاقة | 3 ملايين ل.س |
| النقل والتوزيع | 4 ملايين ل.س |
| التسويق | مليونان ل.س |
| مصروفات إدارية أخرى | مليونان ل.س |
| إجمالي المصروفات التشغيلية | 25 مليون ل.س |
| الربح التشغيلي المتوقع | 10 ملايين ل.س |
في هذا المثال، يبلغ هامش الربح التشغيلي المتوقع:
10 ÷ 100 × 100 = 10%
هذا لا يعني أن الشركة ستحقق هذه النتيجة فعلياً، بل إنها النتيجة التي تتوقعها إذا تحققت الافتراضات.
جميع الأرقام افتراضية لأغراض الشرح، ولا تمثل أسعاراً أو بيانات سوقية فعلية.
سادساً: كيف تراقب المصروفات باستخدام تحليل الانحرافات؟
إعداد الميزانية هو البداية فقط.
المرحلة الأهم هي مقارنة ما خُطط له بما حدث فعلياً.
يُسمى الفرق بين الرقم الفعلي والرقم المعتمد في الميزانية الانحراف.
بالنسبة إلى المصروفات، يمكن استخدام:
انحراف المصروف = المصروف الفعلي − المصروف المخطط
إذا كانت النتيجة موجبة، فهذا يعني أن الإنفاق تجاوز الميزانية.
وإذا كانت سالبة، فهذا يعني أن الإنفاق أقل من المخطط.
مثال عملي
| بند المصروف | المخطط | الفعلي | الانحراف |
|---|---|---|---|
| الرواتب | 10 ملايين | 10 ملايين | صفر |
| الإيجار | 4 ملايين | 4 ملايين | صفر |
| الطاقة | 3 ملايين | 4.5 ملايين | +1.5 مليون |
| النقل | 4 ملايين | 5 ملايين | +1 مليون |
| التسويق | مليونان | 1.5 مليون | −0.5 مليون |
| مصروفات أخرى | مليونان | مليونان | صفر |
| الإجمالي | 25 مليوناً | 27 مليوناً | +2 مليون |
في هذا المثال، تجاوزت المصروفات الميزانية بمقدار مليوني ليرة.
لكن لا ينبغي الاكتفاء بتسجيل التجاوز.
اسأل:
- هل ارتفع سعر الوقود أو الطاقة؟
- هل زاد حجم النشاط عن المتوقع؟
- هل ظهرت مصروفات استثنائية؟
- هل كان التقدير الأصلي غير واقعي؟
- هل يمكن تخفيض التكلفة دون التأثير على الخدمة؟
فزيادة المصروفات قد تكون سلبية، لكنها قد تكون مبررة إذا ارتبطت بزيادة مربحة في النشاط.
ولهذا يُفضّل تحليل الانحرافات بالتزامن مع تغير الإيرادات وحجم المبيعات.
سابعاً: كيف تتعامل مع ارتفاع الأسعار وتغير التكاليف؟
قد تصبح الميزانية التي أُعدت في بداية السنة أقل ملاءمة بعد تغير أسعار بعض المدخلات.
لذلك تحتاج الشركات إلى ميزانية مرنة وتوقعات محدثة.
استخدم ثلاثة سيناريوهات
| السيناريو | الافتراض | القرار الإداري |
|---|---|---|
| أساسي | استمرار النشاط وفق التوقعات الأقرب للواقع | تنفيذ الميزانية المعتمدة |
| متحفظ | انخفاض المبيعات أو ارتفاع بعض التكاليف | تأجيل الإنفاق الأقل أولوية |
| متفائل | نمو المبيعات وتحسن الهوامش | تمويل توسع مدروس |
يمكن تعديل نسب التغير في كل سيناريو بناءً على بيانات الشركة، بدلاً من استخدام نسب موحدة لجميع القطاعات.
مثال لتأثير ارتفاع تكلفة المبيعات
إذا كانت الإيرادات المخططة 100 مليون ليرة، وتكلفة المبيعات 65 مليوناً، فإن مجمل الربح المتوقع يبلغ 35 مليوناً.
إذا ارتفعت تكلفة المبيعات إلى 72 مليوناً مع بقاء الإيرادات ثابتة، ينخفض مجمل الربح إلى:
100 − 72 = 28 مليون ليرة
أي انخفاض بمقدار 7 ملايين ليرة.
إذا لم تتغير المصروفات التشغيلية البالغة 25 مليوناً، يصبح الربح التشغيلي المتوقع 3 ملايين فقط بدلاً من 10 ملايين.
وهذا يوضح أهمية مراجعة الأسعار والمشتريات والمصروفات عند تغير التكاليف.
ثامناً: كيف تخفض المصروفات دون الإضرار بالعمل؟
خفض المصروفات لا يعني إيقاف الإنفاق بصورة عشوائية.
فقد يؤدي تقليل الصيانة أو التدريب أو جودة المواد إلى خسائر أكبر لاحقاً.
ابدأ بتصنيف المصروفات وفق أهميتها.
مصروفات ضرورية لاستمرار العمل
مثل الالتزامات الأساسية والعمليات التي يتوقف عليها تقديم المنتج أو الخدمة.
مصروفات قابلة للتحسين
مثل بعض اشتراكات الخدمات غير المستخدمة، والهدر في الطاقة، والمشتريات غير المخططة.
مصروفات قابلة للتأجيل
مثل بعض التحسينات أو التوسعات التي لا تؤثر على استمرارية النشاط في المدى القصير.
ومن الإجراءات العملية:
- مراجعة العقود والاشتراكات دورياً.
- مقارنة عروض الموردين عند التجديد.
- تقليل الهدر في المواد والطاقة.
- تنظيم المشتريات والموافقات.
- قياس نتائج الإنفاق التسويقي.
- متابعة تكلفة النقل والتوزيع.
- مراجعة المصروفات الصغيرة المتكررة.
الهدف هو رفع كفاءة الإنفاق، وليس خفضه بأي ثمن.
تاسعاً: ضع نظاماً واضحاً للموافقة على المصروفات
قد تفقد الميزانية فائدتها إذا كان الإنفاق يتم دون مسؤوليات محددة.
حتى في الشركة الصغيرة، من المفيد وضع إجراءات بسيطة:
- تحديد مسؤول عن كل بند.
- وضع حدود للصلاحيات.
- توثيق الفواتير والمستندات.
- اشتراط موافقة مسبقة لبعض المشتريات.
- مراجعة المصروفات غير المعتادة.
- منع تجزئة المشتريات بقصد تجاوز حدود الموافقة.
يمكن أن تكون الإجراءات بسيطة ومتناسبة مع حجم الشركة، دون تحويل كل عملية صغيرة إلى سلسلة طويلة من الموافقات.
عاشراً: خمسة مؤشرات تساعدك على متابعة الميزانية
1. نسبة المصروفات التشغيلية إلى الإيرادات
نسبة المصروفات التشغيلية = المصروفات التشغيلية ÷ الإيرادات × 100
إذا بلغت المصروفات 25 مليوناً والإيرادات 100 مليون، تكون النسبة 25%.
تُستخدم لمراقبة تغير العبء التشغيلي عبر الفترات.
2. هامش الربح التشغيلي
هامش الربح التشغيلي = الربح التشغيلي ÷ الإيرادات × 100
يساعد على قياس نتيجة النشاط التشغيلي مقارنة بالإيرادات.
3. نسبة انحراف المصروفات
نسبة الانحراف = (الفعلي − المخطط) ÷ المخطط × 100
إذا كان الإنفاق المخطط 25 مليوناً والفعلي 27 مليوناً، تكون نسبة التجاوز 8%.
4. نسبة تحقيق الإيرادات
نسبة تحقيق الإيرادات = الإيرادات الفعلية ÷ الإيرادات المخططة × 100
تساعد على تقييم مدى تحقق توقعات المبيعات.
5. الرصيد النقدي المتوقع
يُتابع من خلال توقع التدفق النقدي، لا من الميزانية التشغيلية وحدها.
فقد تكون النتيجة التشغيلية إيجابية بينما تواجه الشركة نقصاً مؤقتاً في النقد.
الحادي عشر: هل تحتاج إلى برنامج خاص لإعداد الميزانية؟
ليس بالضرورة.
يمكن للشركة الصغيرة إعداد ميزانية باستخدام جدول إلكتروني منظم، بشرط وجود:
- بنود واضحة.
- أرقام مخططة وفعلية.
- صيغ حسابية صحيحة.
- مسؤول عن تحديث البيانات.
- مراجعة دورية.
- نسخ احتياطي.
ومع زيادة عدد الأقسام والفروع والمستخدمين، قد تصبح أدوات إعداد الميزانيات أو البرامج المحاسبية التي تدعم المقارنات أكثر فائدة.
المهم أن تتمكن من استخراج تقارير موثوقة تساعدك على اتخاذ القرار.
الثاني عشر: خطة عملية لإعداد ميزانية تشغيلية خلال 30 يوماً
| الفترة | الإجراءات | النتيجة المستهدفة |
|---|---|---|
| الأيام 1–7 | جمع البيانات وتصنيف الإيرادات والمصروفات | قاعدة بيانات أولية |
| الأيام 8–14 | تقدير المبيعات والتكاليف وإعداد الميزانية | مسودة ميزانية تشغيلية |
| الأيام 15–21 | مراجعة الافتراضات وإعداد السيناريوهات وتحديد المسؤوليات | ميزانية قابلة للتنفيذ |
| الأيام 22–30 | إعداد تقارير المقارنة وآلية الموافقات والمراجعة | نظام متابعة شهري |
بعد اعتماد الميزانية، خصص موعداً ثابتاً كل شهر لمراجعة النتائج.
ولا تنتظر نهاية السنة لاكتشاف أن المصروفات تجاوزت الحدود المتوقعة.
أسئلة شائعة حول الميزانية التشغيلية
ما الفرق بين الميزانية التشغيلية والميزانية العمومية؟
الميزانية التشغيلية خطة تقديرية للإيرادات والتكاليف والمصروفات خلال فترة مستقبلية، أما الميزانية العمومية فهي قائمة مالية تعرض الأصول والالتزامات وحقوق الملكية في تاريخ محدد.
هل تحتاج الشركة الصغيرة إلى ميزانية تشغيلية؟
نعم، يمكن أن تستفيد حتى المشاريع الصغيرة من ميزانية بسيطة تساعد على تحديد المصروفات المتوقعة ومراقبة الأداء.
هل يجب إعداد الميزانية سنوياً أم شهرياً؟
يمكن إعداد ميزانية سنوية موزعة على أشهر، مع مراجعتها شهرياً. وفي الظروف المتغيرة قد تكون التوقعات المتجددة لفترات أقصر أكثر ملاءمة.
ماذا أفعل إذا تجاوزت المصروفات الميزانية؟
حدد سبب الانحراف أولاً، ثم قيّم ما إذا كان مرتبطاً بارتفاع الأسعار أو زيادة النشاط أو إنفاق غير ضروري. بعد ذلك اتخذ الإجراء المناسب وحدّث التوقعات عند الحاجة.
هل خفض المصروفات يؤدي دائماً إلى زيادة الربح؟
لا. قد يؤدي خفض بعض المصروفات الضرورية إلى تراجع الجودة أو المبيعات أو زيادة الأعطال. يجب تقييم أثر القرار على النشاط ككل.
هل تكفي الميزانية التشغيلية لإدارة السيولة؟
لا. تحتاج الشركة أيضاً إلى توقع تدفق نقدي يوضح مواعيد المقبوضات والمدفوعات والالتزامات القادمة.
الخلاصة: الميزانية التشغيلية أداة لاتخاذ القرار وليست مجرد أرقام
لا تحتاج الشركة إلى إدارة مالية معقدة حتى تبدأ التخطيط لمصروفاتها.
يكفي أن تحدد إيراداتها المتوقعة، وتقدر تكاليفها، وتضع حدوداً مدروسة للإنفاق، ثم تراجع النتائج بصورة منتظمة.
تساعد الميزانية التشغيلية على اكتشاف التجاوزات مبكراً، وتحسين تخصيص الموارد، والاستعداد للتغيرات في الأسعار والطلب.
لكن فائدتها الحقيقية لا تظهر عند إعداد الجدول، بل عندما تستخدم الإدارة الأرقام لفهم المشكلات وتصحيح المسار.
ابدأ بميزانية بسيطة قابلة للتحديث، وراقب الانحرافات شهرياً، واربط قرارات الإنفاق بقدرة شركتك على تحقيق الإيرادات والمحافظة على السيولة.
تنويه: الأمثلة والأرقام الواردة في هذا المقال افتراضية لأغراض التوضيح. وتختلف المعالجات المحاسبية والالتزامات التنظيمية بحسب النشاط والسياسات والمعايير المعتمدة، وقد تتطلب مراجعة محاسب مختص.
اقرأ أيضاً من السلسلة:
- لماذا تتعثر شركات رابحة في سوريا؟ 7 أخطاء في إدارة السيولة النقدية وكيف تتجنبها.
- الفرق بين الربح والسيولة: لماذا تحقق شركتك مبيعات ولا تجد المال؟
- كيف تختار برنامج محاسبة مناسباً لشركتك الصغيرة في سوريا؟ دليل عملي.
المقال القادم: الديون والمستحقات المتأخرة: كيف تحمي التدفق النقدي لشركتك؟
هل تريد الوصول إلى جمهور مستهدف؟
اعرض إعلانك على Trade Sphare ووصل إلى جمهور مهتم بمنتجاتك وخدماتك.
ابدأ الإعلانهل لديك موقع أو محتوى؟
انضم إلى شبكة الناشرين واستفد من المحتوى والجمهور الذي تبنيه على موقعك.
انضم كناشر
مقالات ذات صلة