كيف تدير شركتك في سوريا عندما ترتفع التكاليف وتتغير الأسعار؟

سلسلة من الأزمة إلى النمو – المقال الحادي عشر | Trade Sphare
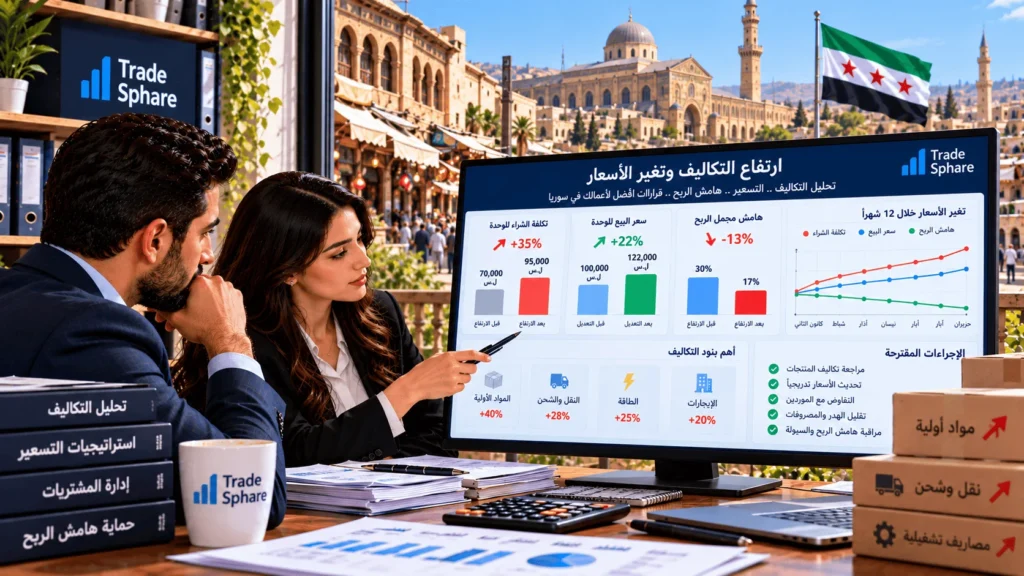
قد تبدأ شركتك الشهر بخطة واضحة للمبيعات والمشتريات، ثم تكتشف أن تكلفة المواد أو النقل أو الطاقة ارتفعت، وأن أسعار البيع الحالية لم تعد تحقق هامش الربح المتوقع.
وقد تواجه قراراً صعباً: هل ترفع الأسعار وتخاطر بخسارة بعض العملاء، أم تتحمل زيادة التكاليف على حساب أرباح الشركة؟
هذه المشكلة لا تقتصر على الشركات الكبيرة، بل تؤثر أيضاً في المتاجر والمصانع الصغيرة وشركات التوزيع والخدمات في سوريا، خصوصاً عندما تتغير أسعار المدخلات أو تتأخر عمليات التوريد والتحصيل.
وتكمن الخطورة في أن استمرار البيع بالسعر نفسه، دون مراجعة التكلفة الفعلية، قد يؤدي إلى تراجع الأرباح واستنزاف السيولة النقدية رغم استمرار المبيعات.
لذلك فإن التعامل مع ارتفاع التكاليف وتغير الأسعار يتطلب أكثر من مجرد زيادة سعر المنتج؛ فهو يحتاج إلى متابعة مالية دقيقة، وتسعير مدروس، وإدارة أفضل للمشتريات والمخزون والمصروفات.
في هذا الدليل، ستتعرف على تسع خطوات عملية للتعامل مع تغير التكاليف، وحماية هامش الربح، وتحسين قرارات التسعير، مع أمثلة مالية وخطة تنفيذ خلال 30 يوماً.
أولاً: لماذا يمثل ارتفاع التكاليف خطراً على الشركات؟
تعتمد ربحية الشركة على العلاقة بين الإيرادات والتكاليف.
فعندما ترتفع تكلفة شراء البضائع أو إنتاجها أو تقديم الخدمات، بينما تبقى أسعار البيع ثابتة، ينخفض هامش الربح.
وقد تتأثر الشركة أيضاً بارتفاع المصروفات التشغيلية، مثل الإيجارات والنقل والطاقة والصيانة.
مثال مالي مبسط
لنفترض أن شركة تبيع منتجاً بسعر 100 ألف ليرة سورية، وكانت تكلفته المباشرة 70 ألف ليرة.
| العنصر | قبل ارتفاع التكلفة | بعد ارتفاع التكلفة |
|---|---|---|
| سعر البيع | 100,000 ل.س | 100,000 ل.س |
| تكلفة المنتج | 70,000 ل.س | 85,000 ل.س |
| مجمل الربح للوحدة | 30,000 ل.س | 15,000 ل.س |
| هامش مجمل الربح | 30% | 15% |
في هذا المثال، أدى ارتفاع التكلفة من 70 ألفاً إلى 85 ألف ليرة إلى انخفاض مجمل الربح للوحدة إلى النصف.
وإذا كانت الشركة تحتاج إلى تغطية الرواتب والإيجارات والمصروفات الإدارية من هذا الهامش، فقد يصبح استمرار البيع بالسعر القديم غير مناسب.
الأرقام افتراضية للتوضيح، ولا تمثل أسعاراً فعلية في السوق السورية.
ثانياً: ما الفرق بين التكلفة والسعر وهامش الربح؟
قبل اتخاذ قرارات التسعير، يجب فهم ثلاثة مفاهيم أساسية.
التكلفة: المبلغ الذي تتحمله الشركة لشراء المنتج أو إنتاجه أو تقديم الخدمة، وفق طريقة احتساب محددة.
سعر البيع: المبلغ الذي يدفعه العميل مقابل المنتج أو الخدمة.
مجمل الربح: الفرق بين إيراد البيع وتكلفة البضاعة المباعة أو الخدمة المقدمة.
أما هامش مجمل الربح فيُحسب كما يلي:
هامش مجمل الربح = (سعر البيع − تكلفة المنتج) ÷ سعر البيع × 100
مثال
إذا كان سعر البيع 200 ألف ليرة، وتكلفة المنتج 150 ألفاً:
مجمل الربح = 50 ألف ليرة.
هامش مجمل الربح = 50,000 ÷ 200,000 × 100
هامش مجمل الربح = 25%
ويجب الانتباه إلى أن هامش مجمل الربح يختلف عن صافي هامش الربح، لأن الشركة تتحمل مصروفات تشغيلية وتمويلية وغيرها.
كما أن نسبة الزيادة على التكلفة ليست هي نفسها هامش الربح.
ثالثاً: تسع خطوات عملية للتعامل مع ارتفاع التكاليف وتغير الأسعار
الخطوة الأولى: احسب التكلفة الفعلية لكل منتج أو خدمة
قد يعتمد بعض التجار على آخر سعر شراء فقط عند تحديد سعر البيع.
لكن التكلفة قد تتضمن عناصر أخرى، مثل:
- سعر الشراء.
- النقل والشحن.
- المناولة والتخزين المرتبطين بالشراء.
- الرسوم غير القابلة للاسترداد عند انطباقها.
- تكاليف الإنتاج المباشرة.
- عناصر أخرى تدخل في تكلفة المخزون وفق السياسة المحاسبية المعتمدة.
ويجب التمييز بين تكلفة المنتج والمصروفات التشغيلية التي تُعرض بصورة منفصلة في التقارير.
مثال توضيحي
| بند التكلفة | القيمة للوحدة |
|---|---|
| سعر الشراء | 80,000 ل.س |
| النقل والمناولة | 5,000 ل.س |
| تكاليف إضافية مرتبطة بالشراء | 3,000 ل.س |
| إجمالي تكلفة الوحدة | 88,000 ل.س |
إذا حددت الشركة سعر البيع اعتماداً على سعر الشراء البالغ 80 ألفاً فقط، فقد تبالغ في تقدير هامش الربح.
الخطوة الأولى لحماية الأرباح هي معرفة التكلفة الحقيقية قبل اتخاذ قرار التسعير.
الخطوة الثانية: راجع أسعار البيع بانتظام
لا ينبغي أن تبقى الأسعار ثابتة تلقائياً عندما تتغير التكاليف بصورة مؤثرة.
لكن مراجعة الأسعار لا تعني زيادتها عشوائياً.
ابدأ بتحليل:
- تكلفة المنتج الحالية.
- هامش الربح المستهدف.
- أسعار البدائل والمنافسين.
- قدرة العملاء على الدفع.
- حساسية الطلب تجاه السعر.
- حجم المبيعات المتوقع بعد التعديل.
وقد تحتاج الشركة إلى مراجعة الأسعار بوتيرة مختلفة حسب طبيعة المنتجات وسرعة تغير تكاليفها.
كيف تحسب سعر البيع لتحقيق هامش محدد؟
إذا كانت تكلفة الوحدة 80 ألف ليرة، وتريد الشركة تحقيق هامش مجمل ربح قدره 20%، فإن:
سعر البيع = تكلفة الوحدة ÷ (1 − هامش الربح المستهدف)
سعر البيع = 80,000 ÷ 0.80
سعر البيع = 100,000 ليرة سورية
هذه المعادلة تحسب سعراً يحقق هامش مجمل الربح المستهدف حسابياً، لكنها لا تضمن قبول السوق للسعر أو تحقيق حجم المبيعات المطلوب.
الخطوة الثالثة: صنّف المنتجات حسب ربحيتها
ليس من الضروري تعديل أسعار جميع المنتجات بالنسبة نفسها.
قد تكون بعض الأصناف مرتفعة الربحية، بينما تحقق أصناف أخرى هوامش ضعيفة.
أنشئ تقريراً يوضح:
- إيرادات كل صنف.
- تكلفة البضاعة المباعة.
- مجمل الربح.
- هامش مجمل الربح.
- حجم المبيعات.
- سرعة دوران المخزون.
ثم حدد الأصناف التي تحتاج إلى مراجعة عاجلة.
وقد يكون من الأفضل تحسين تكلفة صنف معين بدلاً من رفع سعره، خصوصاً إذا كان العملاء حساسِين تجاه السعر.
الخطوة الرابعة: تفاوض مع الموردين على شروط أفضل
قد يساعد التفاوض على تخفيف أثر ارتفاع تكاليف الشراء.
ولا يقتصر التفاوض على تخفيض السعر.
يمكن مناقشة:
- خصومات مرتبطة بالكميات المناسبة.
- شروط دفع أكثر ملاءمة.
- تنظيم مواعيد التوريد.
- تخفيض تكاليف النقل.
- تحسين التغليف وتقليل التلف.
- توحيد بعض الطلبات.
- البحث عن بدائل مناسبة عند الحاجة.
لكن شراء كميات كبيرة للحصول على خصم قد يؤدي إلى تجميد السيولة في المخزون.
لذلك يجب مقارنة الوفر المتوقع بتكاليف التخزين ومخاطر الركود والالتزامات النقدية.
الخطوة الخامسة: خفّض الهدر قبل خفض الجودة
عندما ترتفع التكاليف، قد تتجه بعض الشركات مباشرة إلى تقليل جودة المواد أو الخدمة.
لكن هذا القرار قد يؤدي إلى شكاوى العملاء وفقدان الثقة وانخفاض المبيعات.
ابدأ بمصادر الهدر، مثل:
- التلف في المخزون.
- الشراء غير المخطط.
- استهلاك الطاقة غير الضروري.
- تكرار العمل بسبب الأخطاء.
- ضعف تنظيم النقل والتوزيع.
- الاشتراكات والخدمات غير المستخدمة.
- المرتجعات الناتجة عن أخطاء التشغيل.
خفض الهدر يحسن الكفاءة، بينما خفض الجودة دون دراسة قد يضعف قدرة الشركة على المنافسة.
الخطوة السادسة: حدّث الميزانية التشغيلية
قد تصبح الميزانية التي أُعدت قبل عدة أشهر غير واقعية بعد تغير تكاليف المواد والطاقة والنقل.
لذلك يجب مراجعة التوقعات بدلاً من الاستمرار في مقارنة الأداء بخطة لم تعد مناسبة.
يمكن إعداد ثلاثة سيناريوهات:
| السيناريو | الافتراض | الإجراء |
|---|---|---|
| أساسي | استمرار التكاليف وفق أحدث التوقعات | تنفيذ الخطة المحدثة |
| متحفظ | ارتفاع إضافي للتكاليف أو انخفاض المبيعات | تقليل الإنفاق الأقل أولوية |
| متفائل | استقرار التكاليف أو تحسن الطلب | دراسة فرص النمو |
ولا ينبغي اختيار نسب تغير عشوائية؛ بل تُبنى السيناريوهات على بيانات الشركة ومعلومات الموردين والسوق.
الخطوة السابعة: احمِ السيولة النقدية
قد تظل الشركة تحقق أرباحاً محاسبية، لكنها تواجه نقصاً في النقد إذا اضطرت إلى دفع تكاليف مرتفعة قبل تحصيل مبيعاتها.
لذلك اربط قرارات التسعير والشراء بتوقع التدفق النقدي.
راقب:
- مواعيد دفع الموردين.
- مواعيد تحصيل العملاء.
- احتياجات المخزون.
- المصروفات التشغيلية القادمة.
- الرصيد النقدي المتاح.
- الالتزامات التي لا يمكن تأجيلها.
ويمكن إعداد توقع نقدي متجدد لمدة 13 أسبوعاً للشركات التي تحتاج إلى متابعة السيولة على المدى القصير.
الخطوة الثامنة: حسّن مزيج المنتجات والخدمات
قد لا تكون زيادة الأسعار الخيار الوحيد لتحسين الربحية.
يمكن للشركة التركيز على المنتجات التي تحقق مساهمة أفضل في تغطية التكاليف، بشرط وجود طلب فعلي عليها.
ومن الخيارات الممكنة:
- إبراز الأصناف ذات الهوامش المناسبة.
- تطوير باقات منتجات تلائم احتياجات العملاء.
- تقليل الاعتماد على أصناف منخفضة الربحية.
- تحسين الخدمات الإضافية ذات القيمة الواضحة.
- مراجعة الخصومات غير المدروسة.
لكن يجب تقييم ربحية المنتج مع حجم مبيعاته وتكاليفه المتغيرة وأثره على المنتجات الأخرى، وليس بناءً على نسبة هامش الربح وحدها.
الخطوة التاسعة: تواصل مع العملاء بشفافية
قد تكون زيادة الأسعار ضرورية للحفاظ على استمرارية النشاط.
لكن طريقة تقديم القرار تؤثر على العلاقة مع العملاء.
من الأفضل:
- توضيح التغييرات في الأسعار قبل تطبيقها عندما يكون ذلك ممكناً.
- تجنب الزيادات المفاجئة وغير المبررة.
- المحافظة على وضوح المواصفات والجودة.
- تقديم بدائل تناسب شرائح مختلفة من العملاء.
- مراجعة أثر التعديل على المبيعات والشكاوى.
ولا تحتاج الشركة إلى كشف جميع تفاصيل تكاليفها، لكن التواصل الواضح يساعد على بناء الثقة.
رابعاً: كيف تقرر بين رفع السعر وخفض التكلفة؟
يمكن اتخاذ القرار بناءً على تحليل الأثر المالي والتجاري لكل خيار.
| الخيار | الفائدة المحتملة | المخاطر |
|---|---|---|
| رفع سعر البيع | تحسين الهامش لكل وحدة | انخفاض الطلب |
| خفض تكلفة الشراء | تحسين الهامش دون تغيير السعر | صعوبة التفاوض أو تغير الجودة |
| تقليل الهدر | تحسين الكفاءة | الحاجة إلى تعديل الإجراءات |
| تعديل مزيج المنتجات | زيادة المساهمة الإجمالية | تغير تفضيلات العملاء |
| تقليل المصروفات التشغيلية | تحسين الربح التشغيلي | التأثير على الخدمة إذا تم بصورة عشوائية |
غالباً ما يكون الحل الأنسب مزيجاً من عدة إجراءات، لا قراراً واحداً.
خامساً: مثال عملي على تعديل الأسعار وحماية هامش الربح
لنفترض أن شركة تبيع 1,000 وحدة شهرياً.
وكانت البيانات الأولية:
- سعر البيع للوحدة: 100 ألف ليرة.
- التكلفة المتغيرة للوحدة: 70 ألف ليرة.
- المصروفات الثابتة الشهرية: 20 مليون ليرة.
قبل ارتفاع التكاليف
الإيرادات = 1,000 × 100,000 = 100 مليون ليرة.
التكاليف المتغيرة = 1,000 × 70,000 = 70 مليون ليرة.
هامش المساهمة الإجمالي = 30 مليون ليرة.
النتيجة التشغيلية المبسطة = 30 − 20 = 10 ملايين ليرة.
بعد ارتفاع التكلفة المتغيرة إلى 80 ألف ليرة
إذا بقي سعر البيع وحجم المبيعات ثابتين:
هامش المساهمة للوحدة = 20 ألف ليرة.
هامش المساهمة الإجمالي = 20 مليون ليرة.
النتيجة التشغيلية المبسطة = 20 − 20 = صفر.
ماذا لو رفعت الشركة السعر إلى 110 آلاف ليرة؟
إذا استمرت مبيعات 1,000 وحدة:
هامش المساهمة للوحدة = 30 ألف ليرة.
النتيجة التشغيلية المبسطة = 10 ملايين ليرة.
لكن إذا انخفضت المبيعات إلى 800 وحدة بسبب رفع السعر:
هامش المساهمة الإجمالي = 800 × 30,000 = 24 مليون ليرة.
النتيجة التشغيلية المبسطة = 24 − 20 = 4 ملايين ليرة.
| الحالة | السعر للوحدة | الكمية المباعة | النتيجة التشغيلية المبسطة |
|---|---|---|---|
| قبل ارتفاع التكلفة | 100 ألف | 1,000 | 10 ملايين |
| بعد ارتفاع التكلفة دون تعديل السعر | 100 ألف | 1,000 | صفر |
| رفع السعر مع ثبات المبيعات | 110 آلاف | 1,000 | 10 ملايين |
| رفع السعر وانخفاض المبيعات | 110 آلاف | 800 | 4 ملايين |
يوضح المثال أن رفع السعر قد يحسن هامش الوحدة، لكنه لا يضمن الحفاظ على إجمالي الربح إذا انخفض الطلب.
لذلك يجب اختبار أثر السعر على حجم المبيعات، وليس الاكتفاء بحساب الهامش.
المثال افتراضي ومبسط، ويفترض ثبات التكاليف الثابتة وعدم وجود بنود تشغيلية أخرى.
سادساً: ما نقطة التعادل؟ ولماذا تصبح مهمة عند ارتفاع التكاليف؟
نقطة التعادل هي حجم المبيعات الذي تتساوى عنده الإيرادات مع التكاليف في النموذج المستخدم.
وتُحسب بوحدات البيع كما يلي:
نقطة التعادل = التكاليف الثابتة ÷ هامش المساهمة للوحدة
حيث:
هامش المساهمة للوحدة = سعر البيع − التكلفة المتغيرة للوحدة
مثال
إذا كانت التكاليف الثابتة 20 مليون ليرة شهرياً، وسعر البيع 100 ألف ليرة، والتكلفة المتغيرة 80 ألفاً:
هامش المساهمة للوحدة = 20 ألف ليرة.
نقطة التعادل = 20,000,000 ÷ 20,000
نقطة التعادل = 1,000 وحدة شهرياً
يعني ذلك أن الشركة تحتاج إلى بيع 1,000 وحدة لتغطية التكاليف المدرجة في هذا النموذج.
وإذا ارتفعت التكاليف المتغيرة أكثر، فقد ترتفع نقطة التعادل ما لم تتغير الأسعار أو التكاليف الثابتة.
سابعاً: أخطاء شائعة عند التعامل مع تغير الأسعار
قد تؤدي بعض القرارات السريعة إلى زيادة المشكلة بدلاً من حلها.
من أبرز الأخطاء:
- الاستمرار في البيع بأسعار قديمة دون تحديث التكلفة.
- رفع جميع الأسعار بالنسبة نفسها دون تحليل.
- الخلط بين هامش الربح ونسبة الزيادة على التكلفة.
- شراء مخزون كبير بدافع الخوف من ارتفاع الأسعار دون دراسة الطلب.
- تخفيض الجودة بصورة تضر بثقة العملاء.
- تجاهل أثر الأسعار الجديدة على حجم المبيعات.
- عدم تحديث الميزانية والتدفق النقدي.
- الاعتماد على أسعار المنافسين وحدها دون حساب تكلفة الشركة.
- تقديم خصومات لا تغطي التكلفة المناسبة.
- اتخاذ قرارات تسعير دون مراجعة النتائج.
ويمكن تقليل هذه الأخطاء من خلال تقارير دورية تربط المبيعات والتكاليف والمخزون والسيولة.
ثامناً: خمسة مؤشرات يجب مراقبتها شهرياً
| المؤشر | الهدف من المتابعة |
|---|---|
| هامش مجمل الربح | قياس أثر تغير تكلفة المبيعات على الربحية |
| هامش المساهمة | معرفة ما يتبقى لتغطية التكاليف الثابتة |
| هامش الربح التشغيلي | تقييم النتيجة بعد المصروفات التشغيلية |
| معدل دوران المخزون | اكتشاف تجميد الأموال في البضائع |
| صافي التدفق النقدي التشغيلي | متابعة قدرة النشاط على توليد النقد |
ومن المفيد أيضاً مراقبة متوسط تكلفة الشراء لكل صنف مهم، وتغير حجم المبيعات بعد تعديل الأسعار.
لا توجد نسبة واحدة مناسبة لجميع الشركات؛ إذ تختلف المؤشرات المستهدفة بحسب القطاع وطبيعة النشاط والمنافسة.
تاسعاً: خطة عملية لمواجهة ارتفاع التكاليف خلال 30 يوماً
| الفترة | الإجراءات | النتيجة المستهدفة |
|---|---|---|
| الأيام 1–7 | تحديث تكاليف المنتجات وتحليل هوامش الربح | معرفة الأصناف الأكثر تأثراً |
| الأيام 8–14 | مراجعة الأسعار والموردين والمصروفات | تحديد خيارات التحسين |
| الأيام 15–21 | اختبار تعديلات محددة للأسعار والتكاليف | قياس أثر القرارات |
| الأيام 22–30 | تحديث الميزانية والتدفق النقدي ومراقبة المؤشرات | خطة متابعة مستمرة |
قد تحتاج بعض القرارات إلى وقت أطول، خصوصاً إذا كانت مرتبطة بعقود توريد أو تغييرات في سلوك العملاء.
الهدف من الخطة هو إنشاء آلية منتظمة للاستجابة، وليس ضمان استعادة الربحية خلال شهر.
أسئلة شائعة حول ارتفاع التكاليف وتغير الأسعار
كيف أتعامل مع ارتفاع تكاليف شركتي دون خسارة العملاء؟
ابدأ بحساب التكلفة الفعلية ومراجعة مصادر الهدر، ثم قيّم خيارات التفاوض مع الموردين وتحسين العمليات وتعديل الأسعار بصورة مدروسة. راقب أثر كل تغيير على الطلب ورضا العملاء.
هل يجب رفع الأسعار كلما ارتفعت التكاليف؟
ليس بالضرورة. يعتمد القرار على هامش الربح الحالي، وحجم الزيادة، وقدرة العملاء على الدفع، والمنافسة، وإمكانية خفض التكاليف أو تحسين الكفاءة.
ما الفرق بين هامش الربح ونسبة الزيادة على التكلفة؟
هامش الربح يُحسب كنسبة من سعر البيع، بينما نسبة الزيادة على التكلفة تُحسب كنسبة من التكلفة. لذلك قد تعطي المعادلتان نسبتين مختلفتين للمنتج نفسه.
هل شراء كميات كبيرة يحمي الشركة من تغير الأسعار؟
قد يساعد أحياناً، لكنه يزيد مخاطر تجميد النقد والتخزين والركود. يجب تقييم الطلب المتوقع وتكلفة الاحتفاظ بالمخزون قبل الشراء.
كيف أعرف أن سعر المنتج لم يعد مناسباً؟
قارن سعر البيع بالتكلفة المحدثة وهامش الربح المستهدف، وراجع حجم الطلب والأسعار البديلة والمصروفات المرتبطة بالنشاط.
ما أفضل طريقة لحماية السيولة عند ارتفاع الأسعار؟
إعداد توقع نقدي متجدد، ومتابعة التحصيلات والمدفوعات، وتنظيم المشتريات، وتجنب الالتزامات غير الضرورية، مع مراجعة أثر تغير التكاليف على النقد المتاح.
الخلاصة: لا تواجه ارتفاع التكاليف بقرارات عشوائية
قد لا تستطيع شركتك التحكم في جميع العوامل التي تؤثر على أسعار المواد والطاقة والنقل، لكنها تستطيع تحسين طريقة الاستجابة لهذه التغيرات.
تبدأ الإدارة الجيدة من معرفة التكلفة الفعلية، ثم مراجعة الأسعار وهوامش الربح، والتفاوض مع الموردين، وتقليل الهدر، وتحديث الميزانية والتدفق النقدي.
والأهم هو اتخاذ قرارات تحافظ على التوازن بين ربحية الشركة وقدرة العملاء على الشراء وجودة المنتجات والخدمات.
لا تنتظر حتى تختفي الأرباح لتراجع أسعارك وتكاليفك. ابدأ بقياس التغيرات مبكراً، واختبر الحلول، وراقب نتائجها باستمرار.
تنويه: الأمثلة المالية الواردة في هذا المقال افتراضية لأغراض التوضيح، ولا تمثل أسعاراً فعلية أو توقعات للسوق السورية. تختلف القرارات المناسبة بحسب القطاع والعقود والظروف التشغيلية، وقد تتطلب مراجعة محاسب أو مستشار مختص.
اقرأ أيضاً من السلسلة:
- الفرق بين الربح والسيولة: لماذا تحقق شركتك مبيعات ولا تجد المال؟
- إدارة المخزون في الشركات التجارية: كيف تقلل الخسائر والهدر وتحسن السيولة؟
- كيف تضع ميزانية تشغيلية لشركتك في سوريا وتراقب المصروفات؟
المقال القادم: خطة إنقاذ شركة متعثرة خلال 90 يوماً: خطوات عملية.
هل تريد الوصول إلى جمهور مستهدف؟
اعرض إعلانك على Trade Sphare ووصل إلى جمهور مهتم بمنتجاتك وخدماتك.
ابدأ الإعلانهل لديك موقع أو محتوى؟
انضم إلى شبكة الناشرين واستفد من المحتوى والجمهور الذي تبنيه على موقعك.
انضم كناشر
مقالات ذات صلة