خطة إنقاذ شركة متعثرة خلال 90 يوماً: دليل عملي للشركات في سوريا
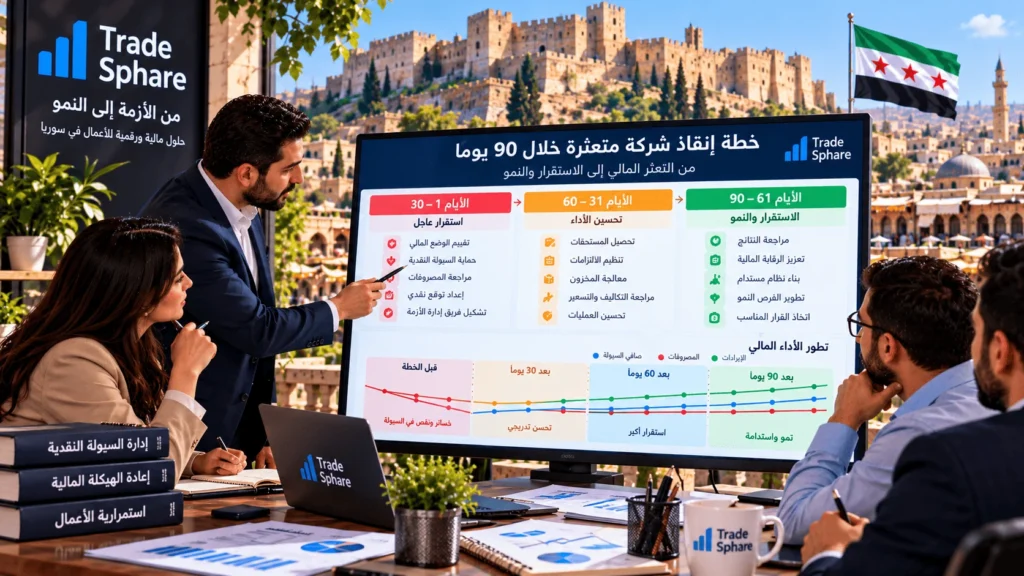

سلسلة من الأزمة إلى النمو – المقال الثاني عشر والأخير | Trade Sphare
قد تمر شركتك بفترة تتراجع فيها المبيعات، وتتراكم مستحقات الموردين، وتتأخر تحصيلات العملاء، بينما تستمر الرواتب والإيجارات والمصروفات التشغيلية في استنزاف السيولة النقدية.
ومع مرور الوقت، قد تتحول المشكلات المالية الصغيرة إلى أزمة تهدد استمرارية النشاط، خصوصاً عندما تتخذ الإدارة قراراتها دون بيانات دقيقة أو خطة واضحة.
لكن التعثر المالي لا يعني بالضرورة أن الشركة فقدت قدرتها على الاستمرار؛ فقد يكون ناتجاً عن ضعف إدارة النقد، أو ارتفاع التكاليف، أو تراكم المخزون، أو التوسع غير المدروس.
وهنا تبرز أهمية إعداد خطة إنقاذ شركة متعثرة تعتمد على تشخيص الأسباب الحقيقية للأزمة، وحماية النقد المتاح، وتنظيم الالتزامات، وتحسين كفاءة التشغيل.
في هذا الدليل، سنقدم خطة عملية موزعة على 90 يوماً، تبدأ بتقييم الوضع المالي، ثم معالجة المشكلات العاجلة، وصولاً إلى بناء نظام يساعد الشركة على استعادة الاستقرار واتخاذ قرار واقعي بشأن مستقبلها.
أولاً: متى تعتبر الشركة متعثرة مالياً؟
التعثر المالي هو حالة تواجه فيها الشركة صعوبة في الوفاء بالتزاماتها أو الاستمرار في تشغيل نشاطها بصورة مستقرة.
وقد تظهر المشكلة في السيولة النقدية، أو الربحية، أو المديونية، أو القدرة على تمويل العمليات اليومية.
ومن المهم التمييز بين ثلاثة أوضاع:
| الوضع | الوصف |
|---|---|
| ضغط مالي مؤقت | نقص نقدي محدود مع وجود قدرة معقولة على التعافي |
| تعثر مالي متزايد | صعوبة متكررة في سداد الالتزامات وتراجع الأداء |
| أزمة تهدد الاستمرارية | عجز خطير عن الوفاء بالالتزامات أو تمويل النشاط |
ولا يمكن تحديد الوضع بدقة من مؤشر واحد؛ بل يتطلب الأمر مراجعة الحسابات والالتزامات والتدفقات النقدية والقدرة التشغيلية.
سبع إشارات تحذيرية
- تأخر دفع الرواتب أو مستحقات الموردين.
- انخفاض الرصيد النقدي بصورة مستمرة.
- تراكم الفواتير غير المحصلة.
- ارتفاع الديون مقارنة بقدرة الشركة على السداد.
- تراجع هوامش الربح.
- زيادة المخزون الراكد.
- الاعتماد المتكرر على تمويل قصير الأجل لتغطية مصروفات تشغيلية أساسية.
ظهور إحدى هذه العلامات لا يعني بالضرورة أن الشركة على وشك التوقف، لكن تكرار عدة علامات يستدعي تقييماً عاجلاً.
ثانياً: لماذا تتعثر الشركات رغم استمرار المبيعات؟
قد تبدو الشركة نشطة من الخارج، لكنها تواجه مشكلات مالية داخلية.
ومن أبرز أسباب التعثر:
ضعف إدارة السيولة
قد تحقق الشركة مبيعات مرتفعة، لكنها لا تحصل قيمتها في الوقت المناسب.
ارتفاع التكاليف
قد تؤدي زيادة أسعار الشراء والطاقة والنقل إلى انخفاض هوامش الربح.
تراكم المخزون
تجميد الأموال في بضائع بطيئة الحركة يقلل النقد المتاح.
ضعف التحصيل
عندما تتأخر مستحقات العملاء، تصبح الشركة مضطرة إلى تمويل عملياتها من مصادر أخرى.
غياب الميزانية التشغيلية
قد تستمر المصروفات في الارتفاع دون وجود حدود واضحة أو مراجعة منتظمة.
قرارات التوسع غير المدروسة
فتح فرع جديد أو زيادة المشتريات أو التوظيف دون تمويل كافٍ قد يفاقم الضغوط.
لذلك يجب أن تبدأ خطة الإنقاذ بفهم سبب التعثر، لا بمجرد البحث عن تمويل إضافي.
ثالثاً: ما الهدف من خطة إنقاذ شركة متعثرة خلال 90 يوماً؟
تهدف الخطة إلى تحقيق أربعة أمور رئيسية:
- منع تفاقم الأزمة النقدية.
- معرفة أسباب الخسائر أو ضعف الأداء.
- تحسين التحصيل والمصروفات والمخزون.
- تحديد ما إذا كان استمرار النشاط أو إعادة هيكلته خياراً قابلاً للتنفيذ.
ولا تعني مدة 90 يوماً أن الشركة ستتخلص من جميع ديونها أو تعود إلى الربحية بالضرورة.
بل إنها فترة مناسبة لوضع إجراءات عاجلة، واختبار نتائجها، وبناء تصور أكثر دقة للمرحلة التالية.
رابعاً: المرحلة الأولى – الأيام 1 إلى 15: تشخيص الأزمة وحماية النقد
<text strong>الهدف: معرفة الوضع الحقيقي للشركة ومنع استنزاف السيولة.</text>
1. احصر النقد والالتزامات
ابدأ بإعداد كشف يتضمن:
- النقد الموجود في الصندوق والحسابات.
- المستحقات المتوقع تحصيلها.
- المدفوعات المستحقة للموردين.
- الرواتب والأجور.
- الإيجارات والمرافق.
- أقساط التمويل والالتزامات الأخرى.
- المصروفات الضرورية لاستمرار التشغيل.
يجب التمييز بين النقد المتاح فعلياً والمبالغ التي تتوقع تحصيلها لاحقاً.
2. أعد توقعاً نقدياً لمدة 13 أسبوعاً
أنشئ جدولاً أسبوعياً للمقبوضات والمدفوعات المتوقعة.
| البند | الأسبوع الأول | الأسبوع الثاني | الأسبوع الثالث |
|---|---|---|---|
| الرصيد الافتتاحي | 15 مليون | 12 مليون | 10 ملايين |
| المقبوضات المتوقعة | 8 ملايين | 10 ملايين | 12 مليوناً |
| المدفوعات المتوقعة | 11 مليوناً | 12 مليوناً | 13 مليوناً |
| الرصيد الختامي | 12 مليوناً | 10 ملايين | 9 ملايين |
الأرقام افتراضية، والمثال يعرض الأسابيع الثلاثة الأولى فقط من توقع يمتد إلى 13 أسبوعاً.
يُحدّث الجدول عند تغير مواعيد التحصيل أو الدفع.
3. راجع المصروفات غير الضرورية
أوقف أو أجّل المصروفات التي لا تؤثر بصورة جوهرية على استمرار النشاط، بعد مراجعة الالتزامات التعاقدية.
لكن تجنب خفض الإنفاق الضروري للسلامة أو جودة المنتج أو استمرار العمليات الأساسية.
4. أنشئ فريقاً مصغراً لإدارة الأزمة
حتى في الشركة الصغيرة، من المهم تحديد مسؤوليات واضحة.
قد يضم الفريق صاحب الشركة والمحاسب ومسؤول المبيعات والمشتريات، بحسب حجم النشاط.
ويُفضل عقد اجتماع قصير ومنتظم لمراجعة النقد والتحصيل والمدفوعات والمشكلات العاجلة.
خامساً: المرحلة الثانية – الأيام 16 إلى 30: تحسين التحصيل وتنظيم الالتزامات
<text strong>الهدف: زيادة النقد الداخل وتخفيف الضغوط القريبة.</text>
1. راجع مستحقات العملاء
أنشئ تقريراً بأعمار الذمم المدينة، وحدد العملاء المتأخرين والمبالغ الأكبر والأكثر قابلية للتحصيل.
ابدأ بالتواصل المهني، ومعالجة النزاعات، وتوثيق مواعيد الدفع.
ولا تعتمد على وعود التحصيل غير المؤكدة لتمويل التزامات حتمية.
2. تفاوض مع الموردين
يمكن مناقشة إعادة جدولة بعض المدفوعات أو تنظيم التوريد بما يتناسب مع احتياجات الشركة.
لكن يجب أن تكون الاتفاقات واضحة وموثقة، وألا تعتمد على وعود لا تستطيع الشركة الوفاء بها.
3. راجع شروط البيع الآجل
قد يكون من الضروري تعديل حدود الائتمان لبعض العملاء، أو طلب دفعات مقدمة للطلبات الجديدة عندما تسمح العلاقة التجارية بذلك.
4. أوقف تراكم الالتزامات غير المدروسة
قبل اعتماد أي شراء جديد، اسأل:
- هل نحتاج إلى هذا الشراء الآن؟
- هل توجد كمية كافية في المخزون؟
- هل سيساهم في مبيعات قابلة للتحصيل؟
- هل يمكن تمويله دون الإضرار بالالتزامات الأساسية؟
سادساً: المرحلة الثالثة – الأيام 31 إلى 45: معالجة المخزون والمشتريات
<text strong>الهدف: تحرير رأس المال العامل وتقليل الهدر.</text>
قد يكون جزء كبير من أموال الشركة مجمداً في المستودعات.
ابدأ بجرد المخزون
راجع الكميات الفعلية وقارنها بالسجلات، وحدد الفروقات وأسبابها.
صنّف الأصناف
| نوع المخزون | الإجراء المقترح |
|---|---|
| سريع الحركة | الحفاظ على توفره وفق الطلب |
| بطيء الحركة | مراجعة مستويات الشراء والتسويق |
| راكد | دراسة خيارات التصريف المناسبة |
| تالف أو غير صالح | المعالجة وفق الإجراءات المحاسبية والتنظيمية |
راجع سياسة المشتريات
تجنب إعادة شراء أصناف متوفرة بكميات كافية.
واستخدم نقاط إعادة الطلب المناسبة، مع مراعاة مدة التوريد والطلب المتوقع.
قيّم تصريف المخزون الراكد
قد يكون من الممكن تقديم عروض مدروسة أو بيع بعض الأصناف عبر قنوات بديلة.
لكن لا تعتمد تخفيضات عشوائية دون معرفة أثرها على الهامش والنقد، ولا تبيع أصولاً ضرورية للتشغيل دون تقييم.
سابعاً: المرحلة الرابعة – الأيام 46 إلى 60: إعادة ضبط التكاليف والتسعير
<text strong>الهدف: تحسين اقتصاديات النشاط واستعادة هامش مناسب.</text>
بعد معالجة السيولة والمخزون، انتقل إلى تحليل ربحية المنتجات والخدمات.
احسب هامش الربح
هامش مجمل الربح = (الإيرادات − تكلفة المبيعات) ÷ الإيرادات × 100
مثال توضيحي
لنفترض أن الشركة تحقق:
| البند | القيمة |
|---|---|
| الإيرادات | 100 مليون ل.س |
| تكلفة المبيعات | 75 مليون ل.س |
| مجمل الربح | 25 مليون ل.س |
| المصروفات التشغيلية | 30 مليون ل.س |
| النتيجة التشغيلية | خسارة 5 ملايين ل.س |
في هذا المثال، لا تكفي هوامش المبيعات لتغطية المصروفات التشغيلية.
قد تشمل المعالجة مراجعة الأسعار أو تكلفة المشتريات أو مزيج المنتجات أو المصروفات.
لكن يجب تقييم أثر كل خيار على حجم الطلب والجودة واستمرارية النشاط.
حدد مصادر الخسارة
قد تكون بعض المنتجات مربحة على مستوى الوحدة، لكنها لا تحقق حجم مبيعات كافياً لتغطية التكاليف الثابتة.
وقد تحقق منتجات أخرى مبيعات مرتفعة مع هوامش ضعيفة.
لهذا يجب الجمع بين تحليل الهامش وحجم المبيعات والتكاليف المرتبطة بكل نشاط.
ثامناً: المرحلة الخامسة – الأيام 61 إلى 75: تنظيم العمليات والرقابة المالية
<text strong>الهدف: منع تكرار المشكلات بعد انتهاء الإجراءات العاجلة.</text>
قد تتحسن السيولة مؤقتاً ثم تتدهور مجدداً إذا بقيت الإجراءات الإدارية ضعيفة.
لذلك ينبغي بناء نظام رقابة مبسط يشمل:
تنظيم الحسابات
تأكد من تسجيل المبيعات والمشتريات والمصروفات والدفعات بصورة صحيحة.
إعداد تقارير دورية
ابدأ بتقارير مختصرة عن:
- النقد المتاح.
- المبيعات والتحصيلات.
- المصروفات الفعلية.
- المستحقات المتأخرة.
- أرصدة المخزون.
- الالتزامات القادمة.
تحديد الصلاحيات
وضح من يوافق على المشتريات والمدفوعات والتسويات والخصومات.
الاستفادة من الأدوات الرقمية
يمكن استخدام جدول إلكتروني منظم أو برنامج محاسبي مناسب.
لكن لا تجعل شراء نظام جديد أولوية أعلى من حماية السيولة، إلا إذا كان ضرورياً لمعالجة خلل تشغيلي مؤثر.
تاسعاً: المرحلة السادسة – الأيام 76 إلى 90: تقييم التعافي واتخاذ القرار
<text strong>الهدف: معرفة ما تحقق وتحديد الخطوة التالية.</text>
في نهاية الفترة، قارن النتائج بالوضع عند بداية الخطة.
مؤشرات أساسية للمراجعة
| المؤشر | السؤال الذي يجيب عنه |
|---|---|
| الرصيد النقدي | هل تحسنت قدرة الشركة على الوفاء بالمدفوعات؟ |
| المستحقات المتأخرة | هل أصبح التحصيل أكثر انتظاماً؟ |
| هامش الربح | هل تحسنت ربحية المنتجات والخدمات؟ |
| المصروفات التشغيلية | هل أصبح الإنفاق أكثر انضباطاً؟ |
| المخزون الراكد | هل انخفض تجميد النقد في البضائع؟ |
| الالتزامات المتأخرة | هل أصبحت خطة السداد أكثر واقعية؟ |
ثلاثة مسارات محتملة بعد 90 يوماً
المسار الأول: استمرار التعافي
إذا تحسنت السيولة والربحية وأصبحت الالتزامات قابلة للإدارة، يمكن الانتقال إلى خطة تشغيلية متوسطة الأجل.
المسار الثاني: إعادة هيكلة أعمق
إذا تحسن بعض المؤشرات لكن بقي النشاط غير مستقر، فقد تحتاج الشركة إلى تعديل نموذج العمل أو هيكل التكاليف أو التمويل، بمساعدة مختصين.
المسار الثالث: دراسة خيارات بديلة
إذا أظهرت البيانات أن النشاط غير قادر على الاستمرار بصورة قابلة للتمويل، فقد يكون من الضروري دراسة إعادة التنظيم أو بيع بعض الأنشطة أو التوقف المنظم وفق الالتزامات القانونية.
النجاح لا يعني الاستمرار بأي ثمن؛ بل اتخاذ القرار الذي يحمي أكبر قدر ممكن من القيمة ويحد من تفاقم الخسائر.
عاشراً: نموذج مبسط لخطة الإنقاذ خلال 90 يوماً
| الفترة | الأولوية | النتيجة المطلوبة |
|---|---|---|
| الأيام 1–15 | تشخيص الأزمة وحماية النقد | رؤية واضحة للسيولة والالتزامات |
| الأيام 16–30 | التحصيل وتنظيم المدفوعات | تحسين التدفقات النقدية القريبة |
| الأيام 31–45 | المخزون والمشتريات | تقليل الأموال المجمدة والهدر |
| الأيام 46–60 | التكاليف والتسعير | تحسين اقتصاديات النشاط |
| الأيام 61–75 | الرقابة وتنظيم الحسابات | تقليل الأخطاء ومنع تكرار الأزمة |
| الأيام 76–90 | تقييم النتائج | قرار مدروس بشأن المرحلة التالية |
هذه المراحل تمثل إطاراً تنظيمياً، وليست ترتيباً جامداً.
فقد تحتاج الشركة إلى معالجة التكاليف أو الالتزامات القانونية فوراً، دون انتظار المرحلة المخصصة لها.
الحادي عشر: خمسة أخطاء قد تُفشل خطة الإنقاذ
1. إخفاء المشكلة أو تأجيل الاعتراف بها
كلما تأخر التشخيص، قد تتقلص الخيارات المتاحة.
2. الاعتماد على تمويل جديد دون إصلاح الأسباب
قد يؤجل التمويل المشكلة بدلاً من حلها إذا كانت الشركة تخسر نقداً بصورة مستمرة.
3. خفض المصروفات بصورة عشوائية
قد يؤدي ذلك إلى تعطيل الإنتاج أو خسارة العملاء.
4. المبالغة في توقع التحصيل والمبيعات
يجب أن تعتمد خطة الإنقاذ على افتراضات واقعية وسيناريوهات متحفظة.
5. تجاهل الجوانب القانونية والتعاقدية
قد يترتب على بعض القرارات المتعلقة بالديون أو العمالة أو العقود آثار قانونية مهمة.
لذلك يجب طلب المشورة المهنية مبكراً عندما توجد مؤشرات على العجز عن الوفاء بالالتزامات أو احتمال الإعسار.
الثاني عشر: متى تحتاج الشركة إلى مساعدة متخصصة؟
قد يستطيع صاحب مشروع صغير تنفيذ كثير من خطوات التنظيم المالي داخلياً.
لكن توجد حالات تستدعي الاستعانة بمحاسب أو مستشار مالي أو قانوني مؤهل، مثل:
- عدم القدرة على الوفاء بالالتزامات المستحقة.
- وجود نزاعات كبيرة مع الدائنين.
- صعوبة التحقق من صحة السجلات.
- الحاجة إلى إعادة هيكلة الديون.
- وجود مخاطر على حقوق العاملين أو الأطراف الأخرى.
- التفكير في إغلاق النشاط أو إعادة تنظيمه.
في هذه الحالات، لا ينبغي انتظار نهاية خطة التسعين يوماً للحصول على المساعدة.
وقد تكون هناك التزامات قانونية أو مواعيد محددة تستلزم تصرفاً عاجلاً وفق الأنظمة المعمول بها.
أسئلة شائعة حول إنقاذ الشركات المتعثرة
هل يمكن إنقاذ شركة متعثرة خلال 90 يوماً؟
يمكن خلال هذه الفترة تشخيص الأزمة وتنفيذ إجراءات تصحيحية وقياس النتائج الأولية. لكن التعافي الكامل قد يحتاج إلى وقت أطول، ويعتمد على حجم الديون والقدرة التشغيلية وظروف السوق.
ما أول خطوة لإنقاذ شركة تعاني من نقص السيولة؟
ابدأ بحصر النقد والالتزامات القريبة، ثم إعداد توقع للتدفق النقدي وتحديد المدفوعات الضرورية ومصادر التحصيل الممكنة.
هل يجب خفض الرواتب لإنقاذ الشركة؟
ليس بالضرورة. ينبغي أولاً مراجعة الهدر والمصروفات الأقل أهمية وتحسين العمليات. وأي إجراء يتعلق بحقوق العاملين يجب أن يراعي الالتزامات القانونية والتعاقدية.
هل الحصول على قرض جديد يحل مشكلة التعثر؟
قد يوفر تمويلاً مؤقتاً في بعض الحالات، لكنه لا يعالج تلقائياً ضعف الربحية أو سوء التحصيل أو ارتفاع التكاليف. يجب تقييم القدرة الواقعية على السداد ومخاطر التمويل.
كيف أعرف أن خطة الإنقاذ تحقق نتائج؟
قارن مؤشرات النقد والتحصيل والربحية والمصروفات والمخزون والالتزامات قبل تنفيذ الخطة وبعده، مع تحديث التوقعات بصورة منتظمة.
ماذا أفعل إذا لم تتحسن الشركة بعد 90 يوماً؟
راجع أسباب عدم التحسن، وقيّم خيارات إعادة الهيكلة أو تعديل النشاط أو غيرها من البدائل، واستعن بمختصين عند وجود مخاطر مالية أو قانونية كبيرة.
الخلاصة: من إدارة الأزمة إلى بناء شركة أكثر قدرة على الاستمرار
إنقاذ الشركة المتعثرة لا يبدأ بقرار واحد، ولا يتحقق بمجرد خفض المصروفات أو زيادة المبيعات.
بل يحتاج إلى فهم دقيق للوضع المالي، وإدارة صارمة للسيولة، وتحسين التحصيل، وتنظيم المخزون، ومراجعة التكاليف، وبناء إجراءات تمنع تكرار الأخطاء.
وتوفر خطة التسعين يوماً إطاراً عملياً لترتيب الأولويات وقياس التقدم، لكنها لا تضمن التعافي في جميع الحالات.
ابدأ بما يمكنك قياسه اليوم: النقد المتاح، والالتزامات القادمة، والمستحقات القابلة للتحصيل، والتكاليف التي يمكن تحسينها. ثم اتخذ قراراتك بناءً على الأرقام، لا على التوقعات وحدها.
كلمة ختامية لسلسلة «من الأزمة إلى النمو»
على مدار هذه السلسلة، تناولنا أبرز التحديات المالية والإدارية والرقمية التي قد تواجه الشركات السورية، بدءاً من إدارة السيولة وتنظيم الحسابات، وصولاً إلى إدارة المخزون والموازنات والمستحقات والتكاليف والتحول الرقمي.
وتجمع هذه الموضوعات فكرة واحدة:
استقرار الشركة لا يعتمد على حجم المبيعات وحده، بل على جودة إدارتها للنقد والموارد والمعلومات والقرارات.
قد تبدأ رحلة التحسين بخطوة بسيطة: تنظيم الفواتير، أو إعداد توقع نقدي، أو مراجعة صنف راكد، أو متابعة مستحق متأخر.
لكن تراكم هذه التحسينات، مع الالتزام بالمراجعة والتطوير، يساعد على بناء أعمال أكثر انضباطاً وقدرة على مواجهة التغيرات.
في Trade Sphare، نؤمن بأهمية تقديم المعرفة العملية التي تساعد أصحاب الشركات ورواد الأعمال على فهم التحديات واتخاذ قرارات أفضل.
من الأزمة إلى النمو ليست مجرد عبارة؛ بل منهج يبدأ بالتشخيص، ويستمر بالتنفيذ، ويتطور بالقياس والتعلم.
تنويه: يقدم هذا المقال إرشادات إدارية ومالية عامة، ولا يشكل استشارة قانونية أو محاسبية أو توصية بتمويل معين. قد تخضع حالات التعثر والإعسار وإعادة الهيكلة لمتطلبات قانونية وتعاقدية خاصة في سوريا، وينبغي مراجعة مختص مؤهل قبل اتخاذ قرارات تؤثر على حقوق الدائنين أو العاملين أو استمرارية الشركة.
اقرأ أيضاً من السلسلة:
- لماذا تتعثر شركات رابحة في سوريا؟ 7 أخطاء في إدارة السيولة النقدية وكيف تتجنبها.
- كيف تواجه الشركات في سوريا الأزمات المالية دون التوقف عن العمل؟
- الديون والمستحقات المتأخرة: كيف تحمي التدفق النقدي لشركتك في سوريا؟
- كيف تدير شركتك في سوريا عندما ترتفع التكاليف وتتغير الأسعار؟
هل تريد الوصول إلى جمهور مستهدف؟
اعرض إعلانك على Trade Sphare ووصل إلى جمهور مهتم بمنتجاتك وخدماتك.
ابدأ الإعلانهل لديك موقع أو محتوى؟
انضم إلى شبكة الناشرين واستفد من المحتوى والجمهور الذي تبنيه على موقعك.
انضم كناشر
مقالات ذات صلة