الفرق بين الربح والسيولة: لماذا تحقق شركتك مبيعات ولا تجد المال؟

سلسلة من الأزمة إلى النمو – المقال الخامس | Trade Sphare
تخيل أنك تدير شركة تجارية في سوريا. المبيعات ترتفع، والعملاء يطلبون المزيد من البضائع، والتقارير المحاسبية تظهر أن نشاطك يحقق أرباحاً.
لكن عندما يحين موعد دفع الرواتب أو شراء دفعة جديدة من المخزون، تكتشف أن الرصيد النقدي لا يكفي.
تبدأ عندها بالتساؤل: أين ذهبت الأرباح؟ وهل هناك خطأ في الحسابات؟
قد لا تكون المشكلة في وجود خطأ محاسبي، بل في عدم التمييز بين الربح والسيولة النقدية.
فالربح لا يعني بالضرورة أن الأموال دخلت إلى صندوق الشركة أو حسابها البنكي. وقد تحقق الشركة أرباحاً محاسبية جيدة، بينما تكون أموالها مرتبطة بفواتير لم تُحصّل بعد أو بمخزون لم يُبع.
في هذا المقال، سنشرح الفرق بين الربح والسيولة بلغة مبسطة، ونوضح كيف يمكن لشركة رابحة أن تواجه نقصاً في النقد، وما الخطوات العملية التي تساعد أصحاب الأعمال على حماية استمرارية مشاريعهم.
أولاً: ما الفرق بين الربح والسيولة النقدية؟
لفهم المشكلة، يجب التمييز بين ثلاثة مفاهيم مالية أساسية.
1. الربح
الربح هو النتيجة المالية التي تحققها الشركة بعد طرح التكاليف والمصروفات المتعلقة بفترة معينة من إيراداتها، وفق المعالجة المحاسبية المعتمدة.
بصورة مبسطة:
الربح = الإيرادات − التكاليف والمصروفات
فإذا حققت شركة إيرادات بقيمة 100 مليون ليرة سورية، وبلغت تكاليفها ومصروفاتها 85 مليون ليرة، فإن الربح المبسط يبلغ 15 مليون ليرة.
لكن هذا الحساب لا يوضح وحده مقدار النقد الذي تم تحصيله فعلياً.
2. السيولة النقدية
السيولة النقدية هي قدرة الشركة على توفير المال اللازم للوفاء بالتزاماتها عند استحقاقها.
وتشمل هذه الالتزامات الرواتب، والإيجارات، ومدفوعات الموردين، وتكاليف التشغيل، وأقساط الديون.
3. التدفق النقدي
التدفق النقدي هو حركة الأموال الداخلة إلى الشركة والخارجة منها خلال فترة محددة.
ويمكن تبسيط صافي التدفق النقدي كما يلي:
صافي التدفق النقدي = المقبوضات النقدية − المدفوعات النقدية
إذا دخل إلى الشركة 30 مليون ليرة خلال الشهر، وخرج منها 40 مليون ليرة، فإن صافي التدفق النقدي للفترة يكون سالباً بقيمة 10 ملايين ليرة.
وقد تغطي الشركة هذا الفرق من رصيد نقدي سابق أو من مصدر تمويل آخر.
مقارنة سريعة
| العنصر | الربح | السيولة |
|---|---|---|
| السؤال الأساسي | هل يحقق النشاط نتيجة مالية إيجابية؟ | هل يوجد مال كافٍ للدفع؟ |
| يعتمد على | الإيرادات والتكاليف والمصروفات | النقد المتاح وتوقيت المقبوضات والمدفوعات |
| الفترة | فترة محاسبية محددة | الوضع الحالي والتوقعات المقبلة |
| الخطر عند ضعفه | خسائر وتآكل رأس المال | تأخر المدفوعات وتعطل العمليات |
الخلاصة: يمكن أن تكون الشركة رابحة لكنها تعاني نقص السيولة، ويمكن أيضاً أن تمتلك نقداً مؤقتاً رغم تحقيق خسائر.
ثانياً: مثال عملي — شركة رابحة تعاني أزمة نقدية
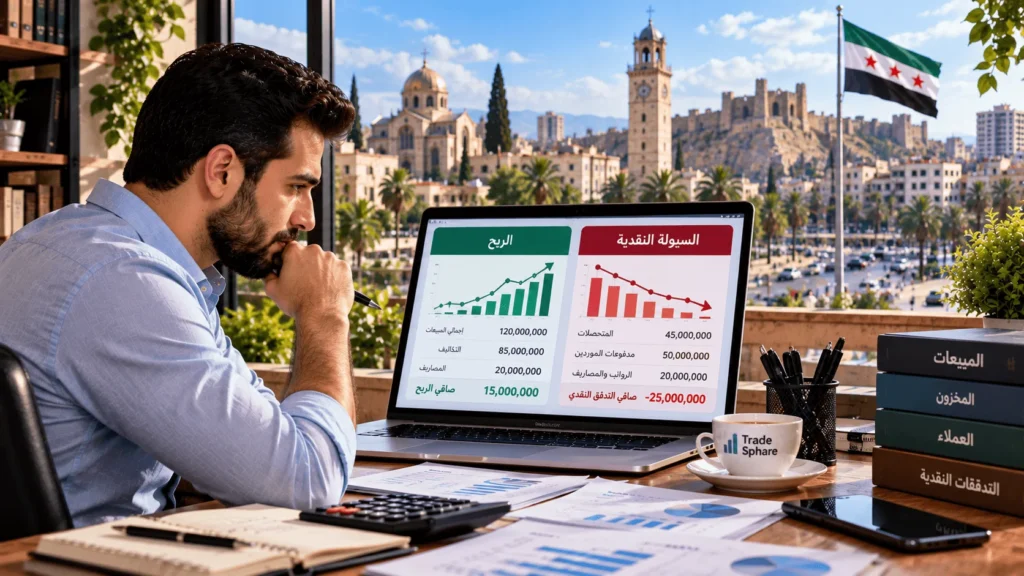
لنفترض أن شركة سورية تعمل في تجارة المواد الغذائية حققت خلال شهر واحد النتائج التالية:
| البند | القيمة الافتراضية |
|---|---|
| إجمالي المبيعات | 120 مليون ل.س |
| تكلفة البضائع المباعة | 85 مليون ل.س |
| المصروفات التشغيلية | 20 مليون ل.س |
| صافي الربح المبسط | 15 مليون ل.س |
من الناحية المحاسبية، حققت الشركة ربحاً قدره 15 مليون ليرة.
لكن عند مراجعة الحركة النقدية، ظهرت صورة مختلفة:
| الحركة النقدية | القيمة |
|---|---|
| تحصيلات العملاء خلال الشهر | 45 مليون ل.س |
| مدفوعات الموردين | 50 مليون ل.س |
| الرواتب والمصاريف المدفوعة | 20 مليون ل.س |
| صافي الحركة النقدية | −25 مليون ل.س |
كيف يحدث ذلك؟
لأن جزءاً كبيراً من المبيعات تم بالأجل، بينما اضطرت الشركة إلى دفع مبالغ للموردين والموظفين خلال الشهر نفسه.
إذن الشركة حققت ربحاً محاسبياً مبسطاً قدره 15 مليون ليرة، لكن النقد الخارج تجاوز النقد الداخل بمقدار 25 مليون ليرة.
وهذا الفرق لا يعني بالضرورة وجود خسارة أو اختفاء الأموال؛ فقد يكون مرتبطاً بزيادة أرصدة العملاء أو تغير أرصدة الموردين والمخزون أو توقيت السداد.
هذا مثال افتراضي مبسط، ولا يمثل قائمة تدفقات نقدية مكتملة أو بيانات شركة فعلية.
ثالثاً: لماذا تختفي السيولة رغم ارتفاع المبيعات؟
في الواقع، لا تختفي الأموال بالضرورة، بل قد تتحول إلى أصول أو مستحقات لا يمكن استخدامها فوراً في الدفع.
السبب الأول: البيع الآجل
عندما تبيع الشركة بضائع للعميل وتسمح له بالدفع بعد 30 أو 60 يوماً، فإنها قد تسجل الإيراد وفق الأساس المحاسبي المعتمد، لكن النقد لم يدخل بعد.
إذا كانت الشركة تدفع للموردين قبل أن تحصل أموال العملاء، تظهر فجوة نقدية.
الحل: ضع سياسة ائتمان واضحة، وراقب آجال السداد، وراجع الفواتير المتأخرة أسبوعياً.
السبب الثاني: تراكم المخزون
قد تستخدم الشركة جزءاً كبيراً من النقد لشراء بضائع تتوقع بيعها مستقبلاً.
لكن إذا بقيت هذه البضائع في المستودع فترة طويلة، يصبح المال مرتبطاً بالمخزون.
الحل: راقب سرعة دوران الأصناف، وخفف مشتريات البضائع بطيئة الحركة، وربط الشراء بالمبيعات الفعلية والمتوقعة.
السبب الثالث: شراء معدات وأصول جديدة
قد تشتري الشركة معدات أو سيارات أو تجهيزات بمبالغ كبيرة.
هذه المدفوعات تؤثر على النقد فوراً، بينما لا تُعالج تكلفة الأصل بالكامل عادةً كمصروف في الفترة نفسها، بل وفق القواعد المحاسبية المتعلقة بالأصول والإهلاك.
لذلك قد ينخفض النقد دون أن ينخفض الربح بالمقدار نفسه.
الحل: ضع ميزانية للاستثمارات الرأسمالية، وادرس أثر كل شراء على السيولة قبل الالتزام به.
السبب الرابع: سداد ديون سابقة
عندما تسدد الشركة أصل قرض، يخرج النقد، لكن سداد أصل الدين لا يُعد عادةً مصروفاً جديداً في قائمة الأرباح والخسائر.
أما الفوائد والتكاليف التمويلية فتخضع لمعالجة محاسبية مختلفة.
الحل: أدرج أقساط الديون ضمن توقعات التدفقات النقدية، ولا تعتمد على قائمة الأرباح والخسائر وحدها لتقدير القدرة على السداد.
السبب الخامس: السحوبات الشخصية
في بعض المشاريع الصغيرة، قد يسحب المالك أموالاً من المشروع لتغطية احتياجاته الشخصية.
إذا لم تُسجل هذه العمليات بوضوح، فقد يصعب تفسير انخفاض النقد.
الحل: افصل أموال المشروع عن المصروفات الشخصية، وسجل السحوبات وفق المعالجة المحاسبية المناسبة للشكل القانوني للنشاط.
السبب السادس: النمو السريع غير الممول
قد يبدو ارتفاع المبيعات خبراً ممتازاً، لكنه قد يفرض شراء مخزون إضافي وتوظيف عمالة أو زيادة مصاريف النقل والتوزيع قبل تحصيل الإيرادات.
وهكذا يمكن للنمو أن يزيد الحاجة إلى رأس المال العامل.
الحل: احسب مقدار التمويل النقدي المطلوب لدعم المبيعات الجديدة قبل التوسع.
رابعاً: ما المقصود برأس المال العامل؟
رأس المال العامل هو الفرق بين الأصول المتداولة والالتزامات المتداولة.
رأس المال العامل = الأصول المتداولة − الالتزامات المتداولة
وتشمل الأصول المتداولة عادةً النقد والمخزون والمستحقات قصيرة الأجل، بينما تشمل الالتزامات المتداولة المستحقات قصيرة الأجل تجاه الموردين وغيرها.
لكن وجود رأس مال عامل موجب لا يعني بالضرورة توفر النقد الكافي، لأن جزءاً من الأصول قد يكون مرتبطاً بمخزون أو فواتير يصعب تحصيلها سريعاً.
لهذا السبب، تحتاج الشركة إلى متابعة توقيت تحويل الأصول المتداولة إلى نقد.
خامساً: دورة تحويل النقد — أين يتأخر المال؟
دورة تحويل النقد مؤشر يساعد على فهم المدة التي يستغرقها النقد المستثمر في المخزون والمبيعات قبل عودته إلى الشركة، مع مراعاة فترة السداد للموردين.
وتُحسب بصورة شائعة وفق المعادلة:
دورة تحويل النقد = أيام بقاء المخزون + أيام تحصيل العملاء − أيام سداد الموردين
مثال افتراضي
لنفترض أن شركة لديها:
- متوسط فترة بقاء المخزون: 45 يوماً.
- متوسط فترة تحصيل العملاء: 50 يوماً.
- متوسط فترة سداد الموردين: 30 يوماً.
إذن:
دورة تحويل النقد = 45 + 50 − 30 = 65 يوماً
يعني ذلك أن الشركة تحتاج، وفق هذه المتوسطات المبسطة، إلى تمويل دورة تشغيل نقدية تقارب 65 يوماً.
ويمكن تحسين هذه الدورة من خلال تقليل المخزون غير الضروري، وتسريع التحصيل، والتفاوض على شروط دفع مناسبة مع الموردين.
لكن لا ينبغي تمديد مدفوعات الموردين من طرف واحد أو على حساب الالتزامات التعاقدية.
سادساً: خمسة مؤشرات مالية يجب مراقبتها
بدلاً من متابعة المبيعات والأرباح وحدها، أنشئ لوحة مؤشرات مالية تتضمن:
| المؤشر | ماذا يخبرك؟ |
|---|---|
| الرصيد النقدي المتاح | مقدار النقد الموجود حالياً |
| صافي التدفق النقدي | الفرق بين النقد الداخل والخارج |
| متوسط فترة تحصيل العملاء | سرعة تحويل المبيعات الآجلة إلى نقد |
| متوسط فترة بقاء المخزون | المدة التي تبقى فيها الأموال مرتبطة بالبضائع |
| الفجوة النقدية المتوقعة | العجز المحتمل في الأسابيع المقبلة |
يمكن مراجعة هذه المؤشرات أسبوعياً، أو بوتيرة أعلى إذا كانت الشركة تواجه ضغوطاً مالية.
سابعاً: كيف تحسن السيولة دون التضحية بالأرباح؟
قد يلجأ بعض أصحاب الأعمال إلى تخفيض الأسعار بصورة كبيرة للحصول على النقد سريعاً.
لكن هذا القرار قد يؤدي إلى تراجع هامش الربح، وربما يفاقم المشكلة إذا لم تُحسب التكاليف بدقة.
الأفضل البدء بخطوات مدروسة.
1. سرّع تحصيل المستحقات
راجع الفواتير المتأخرة، وتأكد من عدم وجود أخطاء أو خلافات تعطل الدفع.
2. راجع سياسة البيع الآجل
لا تمنح جميع العملاء شروط السداد نفسها دون تقييم تاريخهم الائتماني وحجم التعامل.
3. خفّض المخزون الراكد
حدد الأصناف بطيئة الحركة، وادرس خيارات تصريفها أو تقليل إعادة طلبها.
4. خطط للمشتريات
اربط كميات الشراء بتوقعات الطلب ومستويات المخزون بدلاً من اتخاذ قرارات عشوائية.
5. تفاوض على شروط دفع مناسبة
ناقش الموردين بشأن مواعيد السداد أو التوريد المرحلي، مع توثيق أي اتفاق.
6. راجع الاستثمارات غير العاجلة
قد يكون تأجيل شراء تجهيزات جديدة مناسباً إذا كان النقد مطلوباً لتغطية التزامات تشغيلية أساسية.
7. أعد توقعات نقدية منتظمة
استخدم توقعاً أسبوعياً لمدة 13 أسبوعاً، وحدّثه كلما تغيرت التحصيلات أو المدفوعات.
ثامناً: خطة عملية خلال 30 يوماً
إذا كانت شركتك تحقق مبيعات لكنها تعاني نقص النقد، يمكنك البدء بالخطة التالية:
| الفترة | الإجراء | النتيجة المستهدفة |
|---|---|---|
| الأيام 1–7 | حصر النقد والمستحقات والالتزامات | معرفة الوضع النقدي الحقيقي |
| الأيام 8–14 | تحليل العملاء المتأخرين والمخزون | تحديد أسباب تجميد النقد |
| الأيام 15–21 | مراجعة شروط البيع والشراء | تقليل الفجوات بين التحصيل والدفع |
| الأيام 22–30 | إعداد توقعات نقدية ولوحة مؤشرات | تحسين المتابعة والقرارات |
لا تضمن هذه الخطة إنهاء نقص السيولة خلال شهر، لكنها تساعد على كشف الأسباب وتحديد الإجراءات ذات الأولوية.
تاسعاً: كيف تساعد البرامج المحاسبية على فهم الفرق بين الربح والسيولة؟
قد يصعب على صاحب المشروع اكتشاف أسباب نقص النقد عندما تكون البيانات موزعة بين دفاتر وفواتير وملفات مختلفة.
يساعد النظام المحاسبي المنظم على ربط المبيعات بالتحصيلات، والمشتريات بالمدفوعات، والمخزون بالتكاليف.
ومن التقارير المفيدة:
- قائمة الأرباح والخسائر.
- قائمة المركز المالي.
- قائمة التدفقات النقدية.
- تقرير أعمار ديون العملاء.
- تقرير مستحقات الموردين.
- تقرير حركة المخزون.
ليس ضرورياً أن تبدأ الشركة ببرنامج مكلف. يمكن للمشاريع البسيطة استخدام جداول منظمة، ثم الانتقال إلى نظام أكثر تكاملاً عندما تتطلب العمليات ذلك.
لكن دقة النتائج تعتمد على جودة التسجيل والمراجعة، وليس على البرنامج وحده.
عاشراً: متى تصبح مشكلة السيولة خطيرة؟
قد يشير تكرار بعض الأعراض إلى أن الشركة تحتاج إلى معالجة عاجلة:
- تأخر دفع الرواتب أو الالتزامات الأساسية.
- تراكم مستحقات الموردين.
- الاعتماد المستمر على قروض قصيرة الأجل لتغطية المصاريف اليومية.
- زيادة الفواتير غير المحصلة.
- انخفاض الرصيد النقدي رغم ارتفاع المبيعات.
- عدم القدرة على توقع المدفوعات خلال الأسابيع المقبلة.
إذا استمرت هذه المؤشرات، فقد يكون من المناسب الاستعانة بمحاسب أو مستشار مالي لتقييم الوضع ووضع خطة مناسبة.
أسئلة شائعة حول الفرق بين الربح والسيولة
هل يمكن أن تحقق الشركة أرباحاً وتفلس؟
نعم، يمكن أن تواجه شركة رابحة محاسبياً تعثراً خطيراً إذا عجزت عن الوفاء بالتزاماتها عند الاستحقاق. لكن تحديد حالة الإفلاس قانونياً يعتمد على الأنظمة والإجراءات السارية، وليس على نقص النقد وحده.
لماذا لا يساوي رصيد البنك أرباح الشركة؟
لأن رصيد البنك يتأثر بالتحصيلات والمدفوعات والتمويل والاستثمارات والسحوبات وغيرها، بينما يُحسب الربح وفق الإيرادات والتكاليف والمصروفات المحاسبية.
هل المبيعات الآجلة تُعد أرباحاً؟
قد تُسجل إيرادات المبيعات الآجلة عند تحقق شروط الاعتراف بالإيراد وفق الإطار المحاسبي المعتمد، لكن الربح يتحدد بعد احتساب التكاليف والمصروفات ذات الصلة. ولا تعني المبيعات الآجلة دخول النقد فوراً.
هل زيادة المبيعات تحسن السيولة دائماً؟
لا. إذا تطلبت زيادة المبيعات تمويل مخزون إضافي أو منح العملاء آجالاً طويلة، فقد تزيد الحاجة إلى النقد.
ما أفضل طريقة لمتابعة السيولة في مشروع صغير؟
ابدأ بجدول أسبوعي يوضح الرصيد الافتتاحي، والمقبوضات المتوقعة، والمدفوعات المستحقة، والرصيد الختامي المتوقع. وراجع الفروقات بين التوقعات والنتائج الفعلية.
الخلاصة: المبيعات تصنع الإيرادات، والتحصيل يوفر النقد
الربح والسيولة مؤشران مختلفان، وكلاهما ضروري لاستمرار الأعمال.
قد تحقق شركتك مبيعات مرتفعة وأرباحاً جيدة، لكنها تواجه صعوبة في دفع الالتزامات إذا تأخرت التحصيلات أو تراكم المخزون أو زادت المدفوعات قبل دخول النقد.
لذلك لا تكتفِ بمراجعة المبيعات والأرباح في نهاية الشهر.
تابع أيضاً النقد المتاح، ومستحقات العملاء، ومدفوعات الموردين، ودورة تحويل النقد، والتوقعات المالية المقبلة.
الشركة الناجحة لا تكتفي بتحقيق الربح على الورق؛ بل تدير توقيت دخول الأموال وخروجها حتى تستطيع الاستمرار والنمو.
تنويه: هذا المقال لأغراض التوعية المالية والمحاسبية العامة، ولا يمثل استشارة مهنية مخصصة. تختلف المعالجة المحاسبية والخيارات المناسبة بحسب طبيعة النشاط والإطار المحاسبي والأنظمة السارية.
اقرأ أيضاً من السلسلة:
- المقال الأول: لماذا تتعثر شركات رابحة في سوريا؟ 7 أخطاء في إدارة السيولة النقدية وكيف تتجنبها.
- المقال الثاني: كيف تنظم حسابات شركتك في سوريا؟ دليل عملي لأصحاب الأعمال.
- المقال الرابع: كيف تواجه الشركات في سوريا الأزمات المالية دون التوقف عن العمل؟
المقال القادم: إدارة المخزون في الشركات التجارية: كيف تقلل الخسائر والهدر؟
هل تريد الوصول إلى جمهور مستهدف؟
اعرض إعلانك على Trade Sphare ووصل إلى جمهور مهتم بمنتجاتك وخدماتك.
ابدأ الإعلانهل لديك موقع أو محتوى؟
انضم إلى شبكة الناشرين واستفد من المحتوى والجمهور الذي تبنيه على موقعك.
انضم كناشر
مقالات ذات صلة