إدارة المخزون في الشركات التجارية: كيف تقلل الخسائر والهدر وتحسن السيولة؟

سلسلة من الأزمة إلى النمو – المقال السادس | Trade Sphare
قد يمتلك التاجر مستودعاً مليئاً بالبضائع، لكنه يواجه صعوبة في دفع مستحقات الموردين أو شراء الأصناف التي يطلبها العملاء باستمرار.
وقد تبدو قيمة المخزون في السجلات مرتفعة، بينما يكون جزء منه راكداً أو تالفاً أو غير قابل للبيع بالسعر المتوقع.
هنا تظهر أهمية إدارة المخزون باعتبارها وظيفة مالية وتشغيلية أساسية، وليست مجرد عملية عدّ للبضائع داخل المستودع.
فكل منتج يتم شراؤه يمثل مالاً استثمرته الشركة. وكل يوم يبقى فيه هذا المنتج دون بيع قد يعني استمرار تجميد جزء من رأس المال، إضافة إلى تكاليف التخزين والمناولة واحتمالات التلف أو التقادم.
بالنسبة إلى الشركات التجارية والمتاجر والموزعين والمشاريع الصغيرة في سوريا، يمكن لتحسين إدارة المخزون أن يساعد على تقليل الخسائر، وتنظيم المشتريات، ورفع دقة الحسابات، وتحسين التدفقات النقدية.
في هذا الدليل، سنشرح أبرز مشكلات المخزون، وتسع خطوات عملية لمعالجتها، مع أمثلة مالية ومؤشرات تساعد أصحاب الأعمال على اتخاذ قرارات أفضل.
أولاً: ما المقصود بإدارة المخزون؟
إدارة المخزون هي مجموعة الإجراءات التي تستخدمها الشركة لتخطيط شراء البضائع واستلامها وتخزينها ومتابعة حركتها وبيعها أو استخدامها.
وتشمل إدارة المخزون الجيدة معرفة:
- الأصناف الموجودة في المستودع.
- الكميات المتاحة من كل صنف.
- تكلفة شراء البضائع.
- الأصناف سريعة وبطيئة الحركة.
- الكميات التي يجب إعادة طلبها.
- المنتجات التالفة أو منتهية الصلاحية.
- الفروقات بين السجلات والجرد الفعلي.
الهدف ليس الاحتفاظ بأكبر كمية من البضائع، بل توفير الكمية المناسبة في الوقت المناسب وبأقل تكلفة إجمالية ممكنة.
فالمخزون القليل جداً قد يؤدي إلى فقدان المبيعات، بينما المخزون الزائد قد يجمّد السيولة ويرفع تكاليف التشغيل.
ثانياً: لماذا تؤثر إدارة المخزون على أرباح الشركة وسيولتها؟
هناك علاقة مباشرة بين قرارات المخزون والنتائج المالية.
عندما تشتري الشركة بضائع بكميات كبيرة، فإنها تستخدم النقد أو تنشئ التزاماً تجاه المورد.
وإذا لم تُبع البضائع بالسرعة المتوقعة، فقد تتأخر عودة النقد إلى الشركة.
مثال مالي مبسط
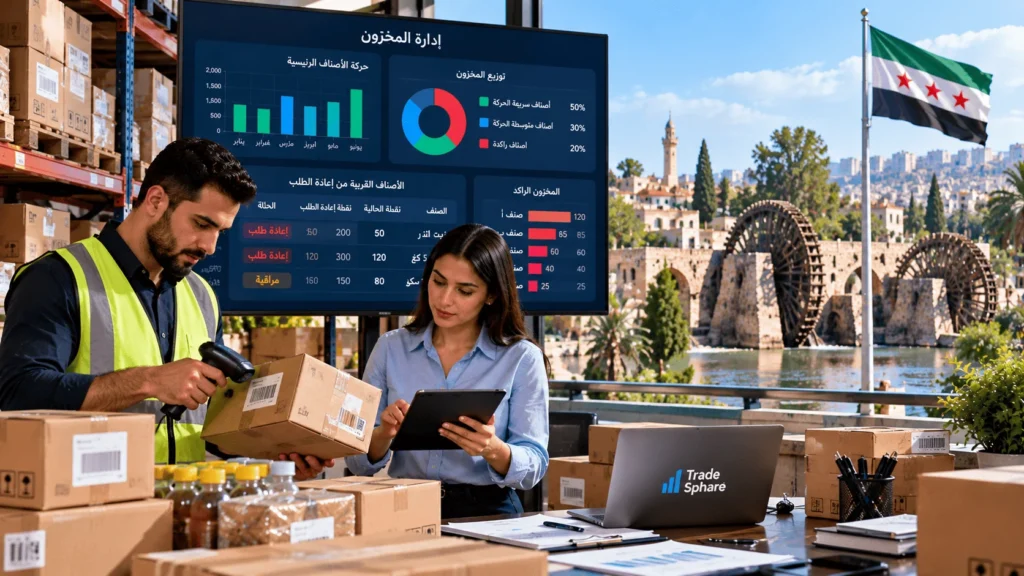
لنفترض أن شركة تجارية لديها مخزون بقيمة 100 مليون ليرة سورية، موزعاً كما يلي:
| نوع المخزون | القيمة الافتراضية |
|---|---|
| بضائع سريعة الحركة | 50 مليون ل.س |
| بضائع متوسطة الحركة | 30 مليون ل.س |
| بضائع بطيئة أو راكدة | 20 مليون ل.س |
| إجمالي المخزون | 100 مليون ل.س |
هذا يعني أن 20% من قيمة المخزون مرتبطة ببضائع بطيئة أو راكدة.
إذا تمكنت الشركة من بيع جزء من هذه البضائع وتحصيل ثمنها، فقد تحرر نقداً يساعدها على تمويل مشتريات أكثر طلباً أو سداد بعض الالتزامات.
لكن ينبغي الانتباه إلى أن بيع البضائع الراكدة بخصومات كبيرة قد يؤدي إلى خسائر، لذلك يجب مقارنة خيارات التصريف وتكاليف الاحتفاظ بالمخزون.
الأرقام افتراضية للتوضيح ولا تمثل بيانات شركة حقيقية.
ثالثاً: تسع خطوات عملية لتحسين إدارة المخزون
الخطوة الأولى: أنشئ سجلاً موحداً لجميع الأصناف
تبدأ إدارة المخزون من بيانات صحيحة.
قد تواجه بعض الشركات مشكلات بسبب استخدام أسماء مختلفة للصنف نفسه، أو تسجيل المشتريات والمبيعات في ملفات منفصلة لا تتطابق.
لذلك أنشئ سجلاً موحداً يتضمن:
- رمزاً فريداً لكل صنف (SKU).
- اسم الصنف ووصفه.
- وحدة القياس.
- الكمية المتاحة.
- موقع التخزين.
- تكلفة الوحدة وفق طريقة التقييم المعتمدة.
- المورد الأساسي.
- الحد الأدنى للمخزون عند الحاجة.
على سبيل المثال، بدلاً من تسجيل المنتج باسم «زيت 1 لتر» في ملف، و«زيت نباتي لتر» في ملف آخر، استخدم رمزاً موحداً يربط جميع حركاته بالسجل نفسه.
يساعد ذلك على تقليل التكرار وتحسين دقة التقارير.
الخطوة الثانية: صنّف المخزون حسب الأهمية باستخدام تحليل ABC
ليس من الضروري منح جميع الأصناف مستوى المتابعة نفسه.
يمكن استخدام تحليل ABC لتقسيم الأصناف بحسب أهميتها المالية، وغالباً وفق قيمة الاستهلاك أو المبيعات السنوية.
| الفئة | الوصف | أسلوب المتابعة |
|---|---|---|
| A | أصناف ذات تأثير مالي مرتفع | متابعة دقيقة ومتكررة |
| B | أصناف متوسطة التأثير | مراجعة دورية |
| C | أصناف ذات تأثير مالي أقل | إجراءات متابعة مبسطة |
على سبيل المثال، قد تمثل مجموعة صغيرة من الأصناف نسبة كبيرة من القيمة السنوية للمبيعات أو الاستهلاك.
لكن النسب تختلف بين الشركات، ولا ينبغي اعتماد تقسيم ثابت دون تحليل بيانات النشاط.
مهم: تصنيف ABC لا يحدد وحده سرعة دوران الصنف. فقد يكون الصنف مرتفع القيمة وبطيء الحركة، لذلك يجب الجمع بين تحليل القيمة وتحليل الحركة.
الخطوة الثالثة: اكتشف البضائع الراكدة مبكراً
المخزون الراكد هو المخزون الذي لا يتحرك أو لا يُباع خلال فترة تعتبر طويلة مقارنة بطبيعة النشاط.
وتختلف هذه الفترة بين المنتجات.
فالبضاعة الموسمية قد تحتاج إلى تقييم مختلف عن المواد الغذائية سريعة التلف أو قطع الغيار.
كيف تكتشف المخزون الراكد؟
أعد تقريراً يوضح:
- تاريخ آخر حركة بيع لكل صنف.
- الكمية المتاحة.
- قيمة المخزون.
- مدة بقاء الصنف دون حركة.
- احتمال التلف أو التقادم.
- تكلفة الاحتفاظ به.
ثم ضع خيارات للتعامل مع الأصناف الراكدة، مثل:
- إيقاف إعادة شرائها مؤقتاً.
- تعديل خطة التسويق.
- عرضها ضمن باقات مناسبة.
- نقلها إلى موقع تتوفر فيه طلبات أعلى.
- دراسة تخفيض السعر عند الحاجة.
- إتلاف غير الصالح منها وفق الإجراءات المناسبة.
لا ينبغي التعامل مع جميع الأصناف الراكدة بالطريقة نفسها؛ فقد تكون بعض المنتجات بطيئة الحركة لكنها ضرورية لخدمة العملاء أو استمرار العمليات.
الخطوة الرابعة: حدد نقطة إعادة الطلب
من المشكلات الشائعة أن تكتشف الشركة نفاد صنف مهم بعد وصول العميل أو عند بدء الإنتاج.
يمكن تقليل هذا الخطر باستخدام نقطة إعادة الطلب.
وهي مستوى المخزون الذي تبدأ عنده الشركة إجراء طلب شراء جديد.
في نموذج مبسط:
نقطة إعادة الطلب = متوسط الطلب اليومي × مدة التوريد بالأيام + مخزون الأمان
مثال توضيحي
لنفترض أن متجراً يبيع 20 وحدة يومياً من منتج معين، ويحتاج المورد إلى 7 أيام لتسليم الطلب.
وإذا قرر المتجر الاحتفاظ بمخزون أمان قدره 60 وحدة، فإن:
نقطة إعادة الطلب = (20 × 7) + 60
نقطة إعادة الطلب = 200 وحدة
عندما يصل المخزون إلى 200 وحدة، يبدأ المتجر إجراءات إعادة الطلب.
لكن هذا النموذج يفترض متوسطات مستقرة نسبياً. وفي الأنشطة التي تتغير فيها المبيعات أو مدة التوريد، يجب مراجعة التوقعات ومخزون الأمان بصورة أكثر دقة.
الخطوة الخامسة: نفذ الجرد الدوري ولا تنتظر نهاية السنة
قد تختلف الكميات المسجلة عن الموجود فعلياً بسبب أخطاء الإدخال أو التلف أو الفقد أو عمليات لم تُسجل.
لهذا السبب، يُعد الجرد جزءاً أساسياً من الرقابة الداخلية.
ما أنواع الجرد المناسبة؟
الجرد الشامل: عدّ جميع الأصناف في وقت محدد.
الجرد الدوري أو المتناوب: مراجعة مجموعات من الأصناف على فترات مختلفة.
يمكن مثلاً جرد الأصناف مرتفعة القيمة بوتيرة أكبر من الأصناف منخفضة المخاطر.
وعند ظهور فرق بين الكمية المسجلة والفعلية، يجب التحقيق في السبب قبل إجراء التسوية المحاسبية المناسبة.
الهدف من الجرد ليس تعديل الرقم فقط، بل اكتشاف سبب الخطأ ومنع تكراره.
الخطوة السادسة: استخدم طريقة صرف مناسبة لطبيعة البضائع
طريقة ترتيب وصرف المخزون تؤثر على احتمالات التلف والتقادم.
من الأساليب التشغيلية المعروفة:
FIFO — الوارد أولاً يصرف أولاً
يعني إعطاء الأولوية لصرف الوحدات الأقدم وصولاً عندما يكون ذلك مناسباً.
FEFO — الأقرب انتهاءً يصرف أولاً
يُستخدم عندما تكون تواريخ انتهاء الصلاحية عاملاً أساسياً، مثل بعض الأغذية والأدوية والمواد الحساسة.
ويجب التمييز بين هذه الأساليب التشغيلية وبين طرق التقييم المحاسبي للمخزون، التي تخضع للسياسات والمعايير المعتمدة.
الخطوة السابعة: حسّن قرارات الشراء
قد يحصل التاجر على خصم عند شراء كمية كبيرة، لكنه قد يتجاهل تكلفة تخزين البضاعة أو تجميد النقد فيها.
لذلك لا تقارن أسعار الشراء وحدها.
قيّم أيضاً:
- الطلب المتوقع.
- الكمية المتوفرة حالياً.
- مدة التوريد.
- تكلفة التخزين.
- مخاطر التلف والتقادم.
- شروط الدفع.
- أثر الشراء على السيولة.
قد يكون شراء كمية أصغر بسعر أعلى قليلاً أكثر ملاءمة مالياً من شراء كمية ضخمة تبقى في المستودع لأشهر.
الخطوة الثامنة: اربط المبيعات بالمخزون والمحاسبة
عندما تُسجل المبيعات في نظام والمخزون في نظام آخر، قد تظهر فروقات وتأخيرات.
يساعد الربط بين الأنظمة على تحديث الكميات عند تسجيل المبيعات والمرتجعات والمشتريات بصورة صحيحة.
ويمكن البدء بجدول إلكتروني منظم إذا كان حجم العمليات محدوداً.
ومع نمو النشاط، قد يكون استخدام برنامج إدارة مخزون مرتبط بالمبيعات والمحاسبة خياراً مناسباً.
لكن يجب التأكد من:
- صحة بيانات الأصناف.
- صلاحيات المستخدمين.
- تسجيل جميع الحركات.
- النسخ الاحتياطي.
- إمكانية استخراج التقارير.
- توافق النظام مع احتياجات العمل.
الخطوة التاسعة: راقب مؤشرات الأداء بانتظام
لا يكفي معرفة كمية البضائع الموجودة.
يجب قياس مدى كفاءة إدارة المخزون.
ومن أهم المؤشرات:
| المؤشر | ما الذي يقيسه؟ |
|---|---|
| معدل دوران المخزون | عدد مرات بيع أو استخدام متوسط المخزون خلال الفترة |
| أيام بقاء المخزون | متوسط المدة التي يبقى فيها المخزون قبل بيعه |
| دقة سجلات المخزون | مدى تطابق السجلات مع الجرد الفعلي |
| نسبة المخزون الراكد | حجم البضائع بطيئة أو عديمة الحركة |
| معدل نفاد المخزون | تكرار عدم توفر الأصناف المطلوبة |
| قيمة التلف والهدر | تكلفة المخزون الذي فُقدت قيمته أو جزء منها |
اختر المؤشرات الأكثر ارتباطاً بطبيعة نشاطك، وراجعها شهرياً أو أسبوعياً حسب الحاجة.
رابعاً: كيف تحسب معدل دوران المخزون؟
معدل دوران المخزون من المؤشرات المهمة لتقييم كفاءة استخدام الأموال المستثمرة في البضائع.
وتُستخدم له المعادلة الشائعة:
معدل دوران المخزون = تكلفة البضاعة المباعة ÷ متوسط قيمة المخزون
حيث:
متوسط المخزون = (مخزون أول الفترة + مخزون آخر الفترة) ÷ 2
مثال عملي
لنفترض أن شركة لديها:
- تكلفة بضاعة مباعة خلال السنة: 240 مليون ليرة.
- مخزون أول السنة: 50 مليون ليرة.
- مخزون آخر السنة: 70 مليون ليرة.
متوسط المخزون = (50 + 70) ÷ 2 = 60 مليون ليرة.
إذن:
معدل دوران المخزون = 240 ÷ 60 = 4 مرات سنوياً
ويمكن تقدير أيام بقاء المخزون كما يلي:
365 ÷ 4 = نحو 91 يوماً
يعني ذلك أن متوسط المخزون يدور تقريباً أربع مرات خلال السنة.
لكن لا يمكن الحكم على هذا الرقم بأنه جيد أو سيئ دون مقارنته بطبيعة القطاع والمنتجات والبيانات السابقة للشركة.
فالمعدل المناسب لمتجر مواد غذائية قد يختلف كثيراً عن المعدل المناسب لتاجر معدات صناعية.
خامساً: كيف يساعد تحسين المخزون على زيادة السيولة؟
يرتبط المخزون بدورة تحويل النقد.
كلما طالت مدة بقاء البضائع قبل بيعها، قد تحتاج الشركة إلى تمويل عملياتها لفترة أطول.
لكن تقليل المخزون بصورة مفرطة قد يؤدي إلى نفاد الأصناف وخسارة المبيعات.
لذلك يجب البحث عن التوازن.
مثال مالي افتراضي
لنفترض أن شركة لديها متوسط مخزون بقيمة 80 مليون ليرة، واستطاعت من خلال تحسين المشتريات وتقليل الأصناف الزائدة خفض المتوسط إلى 65 مليون ليرة دون التأثير سلباً على المبيعات.
الانخفاض في متوسط المخزون يساوي:
80 − 65 = 15 مليون ليرة
وهذا يعني انخفاض الأموال المرتبطة بالمخزون بمقدار 15 مليون ليرة من حيث القيمة الدفترية.
لكن مقدار النقد الذي تحرر فعلياً يعتمد على كيفية تحقيق الانخفاض، وأسعار البيع، والتحصيل، ومدفوعات الموردين.
لذلك لا ينبغي اعتبار انخفاض قيمة المخزون مساوياً تلقائياً لمقبوضات نقدية بنفس المقدار.
سادساً: أخطاء شائعة في إدارة المخزون
حتى الشركات التي تمتلك مستودعات منظمة قد ترتكب أخطاء تؤثر على نتائجها المالية.
من أبرزها:
- شراء كميات كبيرة لمجرد الحصول على خصم.
- عدم وجود رموز موحدة للأصناف.
- تجاهل البضائع الراكدة.
- الاعتماد على الجرد السنوي وحده.
- عدم تسجيل المرتجعات والتالف.
- عدم ربط المشتريات بالمبيعات المتوقعة.
- استخدام بيانات غير محدثة لاتخاذ قرارات الشراء.
- عدم تحديد مسؤوليات الاستلام والصرف.
- تجاهل أثر المخزون على السيولة النقدية.
قد يبدو كل خطأ بسيطاً، لكن تكراره على مئات الأصناف يمكن أن يؤدي إلى فروقات وخسائر مهمة.
سابعاً: خطة تحسين إدارة المخزون خلال 30 يوماً
يمكن للشركات الصغيرة والمتوسطة البدء بخطة عملية تدريجية.
| الفترة | الإجراءات | النتيجة المستهدفة |
|---|---|---|
| الأيام 1–7 | حصر الأصناف وتوحيد الرموز ومراجعة السجلات | قاعدة بيانات أكثر دقة |
| الأيام 8–14 | جرد الأصناف المهمة وتحديد البضائع الراكدة | اكتشاف الفروقات والمخاطر |
| الأيام 15–21 | تحليل حركة البيع وتحديد نقاط إعادة الطلب | تحسين قرارات الشراء |
| الأيام 22–30 | إعداد تقارير دورية وتحديد المسؤوليات | نظام متابعة مستمر |
هذه الخطة بداية تنظيمية، وليست ضماناً لإزالة جميع مشكلات المخزون خلال شهر.
وقد تحتاج الشركات ذات المستودعات الكبيرة أو الأصناف المعقدة إلى فترة أطول.
ثامناً: هل تحتاج إلى برنامج لإدارة المخزون؟
ليس بالضرورة منذ اليوم الأول.
يمكن للمشروع الصغير البدء بجدول منظم إذا كانت العمليات محدودة ويمكن ضبطها ومراجعتها.
لكن مع زيادة عدد الأصناف والمستودعات والموظفين، قد تصبح الأنظمة المتخصصة أكثر ملاءمة.
ما الخصائص التي يجب البحث عنها؟
- إدارة الأصناف ووحدات القياس.
- تسجيل المشتريات والمبيعات والمرتجعات.
- متابعة المخزون حسب المستودع.
- تقارير الحركة والركود.
- صلاحيات المستخدمين وسجل التعديلات.
- دعم الجرد والتسويات.
- إمكانية التكامل مع المحاسبة.
- النسخ الاحتياطي واستعادة البيانات.
بالنسبة إلى الشركات التي تتعامل مع منتجات ذات صلاحية محددة، قد تكون متابعة تواريخ الانتهاء وأرقام الدُفعات ضرورية أيضاً.
لا تختَر البرنامج بناءً على عدد خصائصه فقط، بل على مدى ملاءمته لعمليات شركتك.
أسئلة شائعة حول إدارة المخزون
ما الفرق بين إدارة المخزون وإدارة المستودعات؟
تركز إدارة المخزون على تخطيط الكميات والقيمة والحركة والشراء، بينما تركز إدارة المستودعات بدرجة أكبر على عمليات الاستلام والتخزين والمواقع والتجهيز والصرف. وهما مجالان مترابطان.
هل المخزون الكبير دليل على قوة الشركة؟
ليس دائماً. فقد يعكس المخزون الكبير استعداداً لتلبية الطلب، لكنه قد يشير أيضاً إلى بطء البيع أو شراء كميات تفوق الحاجة.
ما أفضل طريقة لتقليل المخزون الراكد؟
ابدأ بتحليل أسباب الركود، ثم راجع قرارات الشراء والتسعير والتسويق. وقد تكون هناك حاجة إلى تصريف بعض الأصناف أو إيقاف إعادة شرائها.
هل يجب إجراء الجرد يومياً؟
يعتمد ذلك على حجم النشاط وطبيعة الأصناف ومخاطر الفقد. يمكن استخدام الجرد المتناوب لمراجعة الأصناف المهمة بوتيرة أعلى دون الحاجة إلى جرد شامل يومي.
كيف تؤثر إدارة المخزون على التدفق النقدي؟
عندما تنخفض الأموال المرتبطة بالبضائع الزائدة وتتحسن سرعة البيع والتحصيل، قد تتحسن قدرة الشركة على توفير النقد لالتزاماتها، بشرط المحافظة على توفر الأصناف الضرورية.
هل يمكن استخدام Excel لإدارة المخزون؟
نعم، في المشاريع ذات العمليات المحدودة. لكن يجب تنظيم الصيغ والبيانات والنسخ الاحتياطية، والانتقال إلى نظام متخصص عندما تصبح العمليات أكبر أو أكثر تعقيداً.
الخلاصة: المخزون ليس بضائع فقط، بل أموال تحتاج إلى إدارة
قد يكون المستودع الممتلئ مصدر قوة للشركة عندما يحتوي على الأصناف المطلوبة بالكميات المناسبة.
لكنه قد يتحول إلى عبء مالي إذا تراكمت البضائع الراكدة، أو تكررت فروقات الجرد، أو أصبحت المشتريات منفصلة عن الطلب الفعلي.
إدارة المخزون الناجحة تقوم على بيانات دقيقة، وجرد منتظم، وتخطيط جيد للمشتريات، ومتابعة مستمرة لحركة الأصناف.
ابدأ بتوحيد سجلات المخزون، وحدد المنتجات التي تجمد أكبر قدر من الأموال، وراجع نقاط إعادة الطلب، ثم استخدم المؤشرات المالية والتشغيلية لتطوير قراراتك.
كل تحسين مدروس في إدارة المخزون يمكن أن يساعد شركتك على تقليل الهدر وحماية السيولة وبناء أعمال أكثر استقراراً.
تنويه: هذا المقال إرشادي عام. تختلف طرق تقييم المخزون والمعالجات المحاسبية والمتطلبات التنظيمية بحسب طبيعة النشاط والمعايير والأنظمة السارية. وتحتاج بعض المنتجات، مثل الأغذية والأدوية والمواد الحساسة، إلى إجراءات تخزين ورقابة متخصصة.
اقرأ أيضاً من السلسلة:
- المقال الأول: لماذا تتعثر شركات رابحة في سوريا؟ 7 أخطاء في إدارة السيولة النقدية وكيف تتجنبها.
- المقال الثاني: كيف تنظم حسابات شركتك في سوريا؟ دليل عملي لأصحاب الأعمال.
- المقال الخامس: الفرق بين الربح والسيولة: لماذا تحقق شركتك مبيعات ولا تجد المال؟
المقال القادم: كيف تختار برنامج محاسبة مناسباً لشركتك الصغيرة؟
هل تريد الوصول إلى جمهور مستهدف؟
اعرض إعلانك على Trade Sphare ووصل إلى جمهور مهتم بمنتجاتك وخدماتك.
ابدأ الإعلانهل لديك موقع أو محتوى؟
انضم إلى شبكة الناشرين واستفد من المحتوى والجمهور الذي تبنيه على موقعك.
انضم كناشر