التحول الرقمي للشركات في سوريا: كيف تبدأ بأقل تكلفة وتحقق نتائج ملموسة؟
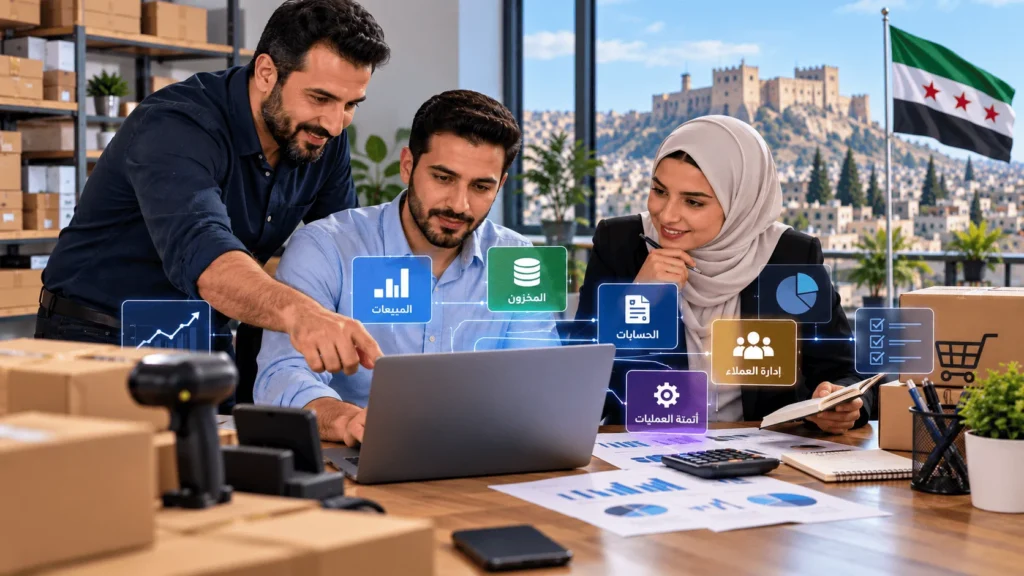

سلسلة من الأزمة إلى النمو – المقال الثالث | Trade Sphare
في كثير من الشركات والمشاريع الصغيرة، تبدأ المشكلات الإدارية من تفاصيل تبدو بسيطة: فاتورة ضائعة، مبلغ لم يُسجل، طلب عميل تأخر تنفيذه، أو كمية مخزون لا تتطابق مع الموجود فعلياً في المستودع.
قد لا تكون المشكلة في قلة الموظفين أو ضعف المبيعات، بل في الطريقة التي تُدار بها المعلومات والعمليات اليومية.
هنا تظهر أهمية التحول الرقمي للشركات في سوريا، ليس باعتباره مشروعاً تقنياً ضخماً يتطلب ميزانيات مرتفعة، بل بوصفه وسيلة عملية لتنظيم العمل وتقليل الأخطاء وتحسين القرارات.
فحتى المتجر الصغير أو الورشة أو الشركة العائلية يمكنه البدء بخطوات بسيطة، مثل تنظيم الفواتير إلكترونياً، ومتابعة المخزون بجدول موحد، وإعداد تقارير مالية منتظمة.
في هذا الدليل، سنتعرف على معنى التحول الرقمي، وأهميته للأعمال في سوريا، وكيفية تطبيقه تدريجياً، مع أمثلة عملية وخطة تنفيذ خلال 90 يوماً.
أولاً: ما المقصود بالتحول الرقمي للشركات؟
التحول الرقمي هو استخدام التقنيات والبيانات لتحسين طريقة تنفيذ الأعمال وإدارتها واتخاذ القرارات.
ولا يعني ذلك مجرد استبدال الورق بالحاسوب.
فمثلاً، تصوير الفواتير الورقية وحفظها في مجلد إلكتروني يُعد خطوة نحو الرقمنة، لكنه لا يمثل وحده تحولاً رقمياً متكاملاً.
أما عندما تصبح الفواتير مرتبطة بسجلات المبيعات والمخزون وحسابات العملاء، وتستطيع الإدارة متابعة النتائج من تقرير موحد، فإن الشركة تكون قد انتقلت إلى مستوى أكثر تقدماً.
الفرق بين الرقمنة والتحول الرقمي
| المفهوم | المعنى | مثال |
|---|---|---|
| رقمنة المعلومات | تحويل المعلومات إلى صيغة رقمية | حفظ الفواتير إلكترونياً |
| أتمتة العمليات | تنفيذ مهام متكررة باستخدام البرامج | تحديث رصيد العميل بعد تسجيل دفعة |
| التحول الرقمي | تطوير أسلوب العمل والإدارة اعتماداً على التقنية والبيانات | ربط المبيعات والمخزون والمحاسبة في نظام واحد |
الخلاصة: الهدف ليس استخدام أكبر عدد من البرامج، بل جعل العمل أكثر دقة وسرعة ووضوحاً.
ثانياً: لماذا تحتاج الشركات في سوريا إلى التحول الرقمي؟
تختلف ظروف الشركات بحسب القطاع والحجم والموقع، لكن هناك تحديات تشغيلية يمكن أن تجعل التنظيم الرقمي مفيداً، مثل صعوبة متابعة التكاليف، وتعدد مصادر البيانات، وتأخر التحصيل، وضعف التنسيق بين المبيعات والمستودعات والمحاسبة.
1. تحسين السيطرة على المصروفات
عندما تُسجل المصروفات بصورة منظمة، تستطيع الإدارة معرفة أين تُنفق الأموال، ومقارنة التكاليف بين الفترات، وتحديد البنود التي تحتاج إلى مراجعة.
2. تقليل ضياع المعلومات
قد يؤدي الاعتماد على دفاتر متعددة أو ملفات غير موحدة إلى فقدان معلومات أو تكرار إدخالها.
يساعد النظام الرقمي المنظم على حفظ السجلات والبحث فيها، بشرط وجود نسخ احتياطية وإجراءات واضحة.
3. تحسين إدارة السيولة النقدية
يمكن ربط الفواتير بمواعيد التحصيل والدفع، مما يساعد على توقع التدفقات النقدية واكتشاف الفجوات قبل موعد الالتزامات.
4. تحسين خدمة العملاء
عندما تكون بيانات الطلبات متاحة للموظفين المخولين، يصبح من الأسهل معرفة حالة الطلب وتاريخ التسليم والمبالغ المستحقة.
5. اتخاذ قرارات مبنية على الأرقام
بدلاً من الاعتماد على الانطباعات، يمكن لصاحب الشركة مراجعة تقارير المبيعات والمخزون والربحية ومقارنتها بالأهداف.
ومع ذلك، لا تعالج التقنية وحدها ضعف الإدارة أو غياب الإجراءات؛ فهي تساعد على تنفيذ نظام عمل جيد، ولا تعوض الحاجة إليه.
ثالثاً: من أين تبدأ التحول الرقمي إذا كانت ميزانيتك محدودة؟
الخطأ الشائع هو البدء بشراء برنامج كبير قبل معرفة المشكلة المطلوب حلها.
الأفضل البدء بتشخيص العمل الحالي.
اسأل نفسك:
- ما العمليات التي تتكرر يومياً؟
- أين تحدث الأخطاء أو التأخيرات؟
- ما المعلومات التي يصعب الوصول إليها؟
- ما التقارير التي تحتاجها الإدارة ولا تستطيع إعدادها بسهولة؟
- أي مشكلة تؤدي إلى أكبر خسارة في الوقت أو المال؟
بعد ذلك، اختر مشكلة واحدة ذات أثر واضح وابدأ بمعالجتها.
مثال: متجر تجاري صغير
لنفترض أن متجراً يسجل المبيعات في دفتر، والمخزون في ملف منفصل، والديون المستحقة على العملاء في رسائل هاتفية.
بدلاً من شراء نظام شامل فوراً، يمكن البدء بثلاث خطوات:
- إنشاء سجل موحد للمبيعات.
- تنظيم بيانات المخزون وربطها بالأصناف.
- إعداد كشف أسبوعي للمبالغ المستحقة على العملاء.
بعد التأكد من انتظام البيانات، يمكن تقييم الحاجة إلى برنامج يجمع هذه الوظائف.
بهذه الطريقة، يصبح الاستثمار في التقنية مبنياً على احتياجات فعلية.
رابعاً: خمس عمليات تستحق الرقمنة أولاً
1. الحسابات والفواتير
ابدأ بتسجيل الإيرادات والمصروفات والمبيعات والمشتريات في نظام موحد.
من المهم أن يتضمن السجل رقم المستند وتاريخه والجهة المرتبطة به والمبلغ وحالة السداد.
الفائدة: تسهيل إعداد التقارير وتقليل احتمالات فقدان العمليات أو تكرارها.
2. إدارة المخزون
خصص رمزاً واضحاً لكل صنف، وسجل الكميات الداخلة والخارجة، ونفذ جرداً دورياً.
وإذا كانت لديك مستودعات متعددة، فمن الأفضل تسجيل موقع الصنف وحركات النقل بين المستودعات.
الفائدة: تحسين قرارات الشراء واكتشاف الأصناف الراكدة أو التي توشك على النفاد.
3. متابعة العملاء والمبيعات
يمكن البدء بسجل منظم يتضمن اسم العميل ووسيلة التواصل والطلبات والفواتير والمستحقات.
وعند نمو النشاط، قد يكون نظام إدارة علاقات العملاء (CRM) مناسباً.
الفائدة: متابعة الطلبات وتقليل التأخير وتحسين التواصل مع العملاء.
4. إدارة المهام والموظفين
حدد المسؤول عن كل مهمة، والموعد المتوقع لإنجازها، وحالة التنفيذ.
قد تكفي أداة بسيطة لإدارة المهام في البداية.
الفائدة: تقليل الاعتماد على التعليمات الشفهية وتحسين وضوح المسؤوليات.
5. التقارير الإدارية
اجمع المؤشرات الأساسية في لوحة متابعة واحدة.
يمكن أن تشمل المبيعات، والمقبوضات، والمدفوعات، والمستحقات، والمخزون، والمصاريف.
الفائدة: اكتشاف المشكلات مبكراً واتخاذ قرارات أسرع.
خامساً: ما الأدوات الرقمية المناسبة للمشاريع الصغيرة؟
لا يوجد برنامج واحد يناسب جميع الشركات. فالاختيار يعتمد على طبيعة النشاط وعدد المستخدمين وحجم العمليات والميزانية.
| الحاجة | نقطة بداية منخفضة التكلفة | عند نمو المشروع |
|---|---|---|
| تسجيل الحسابات | جدول إلكتروني منظم | برنامج محاسبي |
| إدارة المخزون | سجل أصناف وحركات | نظام مخزون مرتبط بالمبيعات |
| متابعة العملاء | قاعدة بيانات بسيطة | نظام CRM |
| إدارة المهام | قائمة مهام مشتركة | منصة إدارة مشاريع |
| إعداد التقارير | جداول ورسوم بيانية | لوحة مؤشرات متصلة بالأنظمة |
| حفظ المستندات | مجلدات منظمة مع نسخ احتياطية | نظام إدارة مستندات وصلاحيات |
هل الأفضل استخدام برنامج مجاني أم مدفوع؟
السعر ليس المعيار الوحيد.
قد يكون البرنامج المجاني مناسباً لمرحلة البداية، لكنه قد يفتقر إلى الدعم أو بعض الوظائف أو إمكانات التوسع.
وقد يكون البرنامج المدفوع مناسباً عندما يوفر الوقت ويقلل الأخطاء ويغطي احتياجات فعلية.
قبل الاختيار، قيّم:
- التكلفة الإجمالية، بما فيها التدريب والصيانة.
- سهولة الاستخدام.
- دعم اللغة والعملة والعمليات المطلوبة.
- إمكانية تصدير البيانات.
- النسخ الاحتياطي واستعادة المعلومات.
- أمن البيانات وصلاحيات المستخدمين.
- القدرة على العمل في ظروف الاتصال المتاحة.
- توافق النظام مع المتطلبات القانونية والمحاسبية السارية.
لا تنقل بيانات شركتك إلى أي خدمة قبل التأكد من شروطها وأمانها وإمكانية الوصول إليها.
سادساً: كيف تحسب العائد من التحول الرقمي؟
لكي يكون القرار الاستثماري منطقياً، يجب تقدير الفوائد والتكاليف.
مثال مالي افتراضي
لنفترض أن شركة صغيرة تقضي 60 ساعة شهرياً في إدخال البيانات ومراجعتها يدوياً.
بعد اعتماد نظام رقمي مناسب وتدريب الموظفين، انخفض الوقت إلى 25 ساعة شهرياً.
| المؤشر | قبل الرقمنة | بعد الرقمنة |
|---|---|---|
| ساعات العمل على المهمة شهرياً | 60 ساعة | 25 ساعة |
| الوقت الموفر | — | 35 ساعة |
| تكلفة ساعة العمل الافتراضية | 30,000 ل.س | 30,000 ل.س |
| القيمة الشهرية للوقت الموفر | — | 1,050,000 ل.س |
إذا بلغت تكلفة إعداد النظام والتدريب 3 ملايين ليرة، فإن القيمة التقديرية للوقت الموفر تعادل التكلفة الأولية بعد نحو 2.9 شهر.
لكن يجب الانتباه إلى أن الوقت الموفر لا يتحول تلقائياً إلى نقد؛ فقد يظهر العائد في زيادة الطاقة الإنتاجية أو تحسين الخدمة أو خفض العمل الإضافي.
كما ينبغي احتساب الاشتراكات والصيانة والتكاليف المستمرة، وعدم اعتبار هذا المثال وعداً بعائد مضمون.
سابعاً: خطة التحول الرقمي خلال 90 يوماً
ليس من الضروري تغيير جميع أنظمة الشركة في وقت واحد.
يمكن اعتماد خطة تدريجية موزعة على ثلاث مراحل.
المرحلة الأولى: الأيام 1–30 — التشخيص والتنظيم
الهدف: فهم الوضع الحالي وتجهيز البيانات.
الإجراءات:
- حصر العمليات الأساسية.
- تحديد المشكلات الأكثر تأثيراً.
- جمع السجلات والملفات الموجودة.
- توحيد أسماء العملاء والأصناف والحسابات.
- اختيار عملية واحدة لبدء التجربة.
النتيجة المستهدفة: بيانات أولية منظمة وخطة واضحة للتجربة.
المرحلة الثانية: الأيام 31–60 — التجربة والتدريب
الهدف: اختبار أداة رقمية في نطاق محدود.
الإجراءات:
- اختيار الأداة المناسبة.
- نقل عينة من البيانات والتحقق من دقتها.
- تدريب الموظفين المعنيين.
- تشغيل النظام الجديد بالتوازي مع الإجراء القديم لفترة مناسبة.
- تسجيل الأخطاء والملاحظات.
النتيجة المستهدفة: التأكد من أن النظام يلبي احتياجات العمل قبل التوسع.
المرحلة الثالثة: الأيام 61–90 — التقييم والتوسع
الهدف: قياس النتائج وتطوير الاستخدام.
الإجراءات:
- مقارنة الوقت والأخطاء قبل التجربة وبعدها.
- مراجعة دقة التقارير.
- معالجة المشكلات التقنية والتشغيلية.
- تحديد المسؤوليات وصلاحيات الوصول.
- وضع خطة للانتقال إلى عمليات أخرى.
النتيجة المستهدفة: اعتماد إجراء رقمي مستقر يمكن تطويره تدريجياً.
مدة 90 يوماً إطار تخطيطي مقترح، وليست ضماناً لإتمام التحول الرقمي لجميع الشركات خلال هذه الفترة.
ثامناً: كيف تتعامل مع مقاومة الموظفين للتغيير؟
قد يشعر بعض الموظفين بالقلق عند إدخال برنامج جديد، خاصة إذا اعتادوا العمل بطريقة معينة لسنوات.
وقد يخشون ارتكاب الأخطاء أو زيادة الأعباء أو عدم القدرة على استخدام التقنية.
الحل ليس فرض النظام دون شرح، بل إشراك الفريق في عملية التطوير.
ابدأ بتوضيح المشكلة التي سيحلها النظام، وقدم تدريباً عملياً، وحدد شخصاً يمكن الرجوع إليه عند مواجهة صعوبة.
ومن الأفضل أيضاً جمع ملاحظات الموظفين، لأنهم غالباً يعرفون التفاصيل اليومية التي قد لا تظهر في تقارير الإدارة.
التحول الرقمي الناجح يعتمد على الأشخاص والإجراءات بقدر اعتماده على البرامج.
تاسعاً: حماية البيانات واستمرارية العمل
من الخطأ الاعتقاد أن حفظ البيانات على الحاسوب يعني أنها أصبحت آمنة.
قد تتعرض الملفات للحذف أو تلف الأجهزة أو البرمجيات الضارة أو الوصول غير المصرح به.
لذلك يجب أن تتضمن خطة التحول الرقمي إجراءات أساسية، منها:
- الاحتفاظ بنسخ احتياطية منتظمة.
- حفظ نسخة احتياطية منفصلة عن الجهاز الأساسي.
- اختبار إمكانية استعادة البيانات.
- استخدام كلمات مرور قوية والمصادقة متعددة العوامل عندما تتوفر.
- تحديد صلاحيات المستخدمين بحسب مهامهم.
- تحديث البرامج والأجهزة بصورة منتظمة.
- وضع إجراء بديل لاستمرار العمليات عند تعطل النظام أو الاتصال.
ولا ينبغي تخزين معلومات العملاء أو الموظفين في أدوات غير موثوقة أو مشاركتها دون ضوابط مناسبة.
عاشراً: كيف تعرف أن مشروع التحول الرقمي نجح؟
لا يكفي أن تقول الشركة إنها أصبحت تستخدم برنامجاً جديداً.
الأفضل قياس نتائج واضحة قبل التنفيذ وبعده.
يمكن متابعة المؤشرات التالية:
| المؤشر | ما الذي نقيسه؟ |
|---|---|
| وقت إعداد التقارير | عدد الساعات اللازمة لإنتاج التقرير |
| أخطاء إدخال البيانات | عدد الأخطاء المكتشفة خلال فترة محددة |
| سرعة تنفيذ الطلبات | الوقت من استلام الطلب حتى إنجازه |
| دقة المخزون | الفرق بين السجلات والجرد الفعلي |
| تأخر التحصيل | قيمة الفواتير المتأخرة ومدتها |
| رضا العملاء | الشكاوى والملاحظات المرتبطة بالخدمة |
اختر ثلاثة إلى خمسة مؤشرات تناسب نشاطك، وحدد قيمتها قبل التنفيذ، ثم راجعها بصورة دورية.
إذا لم تتحسن النتائج، فقد تكون المشكلة في اختيار الأداة أو تصميم الإجراءات أو التدريب أو جودة البيانات.
حادي عشر: أخطاء شائعة تؤدي إلى فشل مشاريع الرقمنة
من أهم الأخطاء التي يجب تجنبها:
- شراء نظام كبير قبل تحديد الاحتياجات.
- نقل بيانات غير دقيقة إلى البرنامج الجديد.
- تجاهل تدريب الموظفين.
- رقمنة إجراءات معقدة دون تبسيطها أولاً.
- الاعتماد على شخص واحد لإدارة النظام.
- إهمال النسخ الاحتياطي وأمن المعلومات.
- تغيير جميع العمليات في وقت واحد دون اختبار.
- قياس النجاح بعدد البرامج المستخدمة بدلاً من النتائج التشغيلية.
التحول الرقمي ليس سباقاً لشراء التكنولوجيا، بل عملية مستمرة لتحسين طريقة العمل.
أسئلة شائعة حول التحول الرقمي للشركات في سوريا
هل يمكن لمشروع صغير البدء بالتحول الرقمي دون ميزانية كبيرة؟
نعم. يمكن البدء بأدوات بسيطة لتنظيم الحسابات والمخزون والمهام، ثم الانتقال إلى حلول أكثر تقدماً عندما تصبح الحاجة واضحة وتتوفر الموارد المناسبة.
ما أول قسم يجب رقمنته في الشركة؟
يعتمد ذلك على المشكلة الأكثر تأثيراً. قد تكون الأولوية للحسابات في شركة تعاني ضعف التقارير، أو للمخزون في متجر يواجه فروقات متكررة، أو للطلبات في مشروع يعاني تأخر التسليم.
هل يحتاج التحول الرقمي إلى موظف متخصص؟
ليس دائماً في المراحل البسيطة. لكن الأنظمة المعقدة أو التي تتعامل مع بيانات حساسة قد تحتاج إلى خبرة تقنية ومحاسبية متخصصة.
هل يمكن الاعتماد على الأنظمة السحابية؟
قد تكون مناسبة لبعض الشركات، لكن ينبغي تقييم موثوقية الاتصال، وأمن البيانات، وشروط الخدمة، وتوافر الخدمة في موقع العمل، وإمكانية تصدير المعلومات واستعادتها.
هل التحول الرقمي يضمن زيادة الأرباح؟
لا. قد يساعد على خفض التكاليف وتحسين الإنتاجية والرقابة، لكن النتائج تعتمد على جودة التنفيذ وطبيعة النشاط والقرارات الإدارية.
الخلاصة: ابدأ بمشكلة واحدة، لا بعشرة برامج
لا تحتاج الشركة إلى ميزانية ضخمة كي تبدأ التحول الرقمي، لكنها تحتاج إلى فهم واضح لمشكلاتها وأولوياتها.
ابدأ بتحديد العملية التي تستهلك وقتاً أو تسبب أخطاء متكررة، ثم اختر أداة مناسبة، ودرّب الموظفين، وقِس النتائج قبل التوسع.
بالنسبة إلى الشركات والمشاريع الصغيرة في سوريا، قد تكون الخطوة الأولى مجرد تنظيم الفواتير والمخزون والتقارير المالية في نظام موحد.
ومع الوقت، يمكن أن تتحول هذه الخطوة إلى أساس لإدارة أكثر كفاءة وقرارات مالية أفضل.
التحول الرقمي الحقيقي لا يبدأ بشراء برنامج، بل باتخاذ قرار بإدارة العمل بطريقة أكثر تنظيماً ووضوحاً.
تنويه: هذا المقال إرشادي عام. يجب التحقق من المتطلبات القانونية والمحاسبية ومتطلبات حماية البيانات وشروط توفر الخدمات التقنية بحسب طبيعة النشاط والأنظمة السارية.
اقرأ أيضاً من السلسلة:
- المقال الأول: لماذا تتعثر شركات رابحة في سوريا؟ 7 أخطاء في إدارة السيولة النقدية وكيف تتجنبها.
- المقال الثاني: كيف تنظم حسابات شركتك في سوريا؟ دليل عملي لأصحاب الأعمال.
المقال القادم: كيف تواجه الشركات الأزمات المالية دون التوقف عن العمل؟
هل تريد الوصول إلى جمهور مستهدف؟
اعرض إعلانك على Trade Sphare ووصل إلى جمهور مهتم بمنتجاتك وخدماتك.
ابدأ الإعلانهل لديك موقع أو محتوى؟
انضم إلى شبكة الناشرين واستفد من المحتوى والجمهور الذي تبنيه على موقعك.
انضم كناشر
مقالات ذات صلة